重要资料
投资者请勿单凭本网页作投资决定,应阅读本产品的基金说明书所载的详情及风险因素。投资涉及风险,过往业绩并不代表未来表现。概不能保证本金会获得偿还。投资者应注意:
- Global X KOSPI 200 ETF(「本基金」)的投资目标是提供在扣除费用及开支前与KOSPI 200 Index表现紧密相关的投资回报。
- 本基金因追踪单一地区或国家(韩国)的证券的表现而承受集中风险。本基金的价值可能较容易受韩国市场的经济、政治、政策、外汇、资金流动、税务、法律或监管事件的不利情况所影响。
- 由于散户交易参与度高,加上监管政策突然转变及市场情绪转变,韩国市场面临较高的波动性。韩国市场的交易亦受到熔断机制和每日涨跌幅限制的影响。
- 本基金的相关指数高度集中于其前两大成分股(即三星电子株式会社及SK 海力士半导体公司,权重可能超过本基金资产净值的50%),而这两家公司均属同一行业(即电子及科技硬件行业,专注于半导体业务),本基金的价值可能较具有更广泛投资组合的基金更为波动。
- 本基金的相关指数的成分股包含大型或超大型市值公司,因此在经济扩张期间增长可能较慢, 亦可能难以灵活地迅速应对市场颠覆和趋势变化。
- 本基金的基础货币为韩圜,惟本基金的交易货币为港元及美元。本基金的资产净值及其表现可能会因该等货币与基础货币之间的汇率波动以及汇率管制措施的变动而受到不利影响。
- 股份于联交所的成交价受二级市场因素影响,股份可能会以本基金资产净值的重大溢价或折让成交。
- 管理人可酌情决定从本基金的资本中拨付分派。从资本中拨付分派,意即退还或提取投资者原先投资或当中应占任何资本收益的部分款项,可能会导致本基金的每股股份资产净值实时减少,并将减少可供未来投资的资本。
- 本基金可能因借用人可能无法按时或甚至根本不能归还证券蒙受损失,而追回借出证券亦可能有延误。这可能限制本基金根据赎回要求履行交付或付款责任的能力。因借出证券的定价不准确或借出证券的价值变动而导致的抵押品价值不足,可能导致本基金出现重大亏损。
KOSPI 200 ETF:发达市场债务危机下的避风港
Global X KOSPI 200 ETF (3408 HK)主要由少数几只半导体股带动。正如我们上周在一篇研究文章(连结)中所指出,随著这些半导体股近期大幅下挫,该ETF的估值吸引力已升至前所未见的水平。
然而,除了眼前的价格优势,还有另一个强而有力的投资亮点:南韩稳健的宏观经济基本面。南韩的财政赤字占GDP比率及对外收支均出现明显好转。这些宏观指标在市况平静时往往被忽略,但在全球财政危机忧虑笼罩之际,却成为不可或缺的分析视角。
发达市场主权债务陷阱:削减开支,或者面对结构性通胀
与此形成强烈对比,法国、英国、美国及日本等主要发达经济体正深陷严重的主权债务危机。以法国为例,近期大规模示威及政局动荡的根源,正是民众拒绝接受旨在遏止国债膨胀的政府削减开支措施。
英国、美国及日本同样面临两难:选择紧缩及加税以降低债务,极可能引发社会冲突及经济放缓;反之,若维持现有支出水平,则须依靠货币扩张,进而推高通胀,并对本国货币构成沉重贬值压力。
[表] 政府债务占GDP比率比较
| 国家/地区 | 2026年政府债务占GDP比率(%) |
|---|---|
| 日本 | 204% |
| 意大利 | 138% |
| 美国 | 126% |
| 法国 | 118% |
| 加拿大 | 111% |
| 发达经济体平均 | 108% |
| 英国 | 104% |
| 德国 | 65% |
| 南韩 | 46% |
(资料来源)国际货币基金组织《财政监测报告》,2026年
南韩稳健的财政状况与宏观抗震力
南韩经济与发达市场的财政风险基本脱钩。由于财政赤字维持在低水平,倘若在可见将来出现经济衰退,政府仍有充足的政策空间推出财政刺激措施,而无须背负过重的债务负担。与大多数发达经济体不同,南韩并无结构性压力需要透过货币扩张来「稀释」主权债务,因此韩元料将保持稳定。随著全球资产市场波动加剧,南韩稳健的财政状况以及由此带来的KOSPI 200防守韧性,将愈趋突出。
让我们进一步审视南韩的国家债务。南韩历来的财政管理比全球多数同侪更为审慎,而近期由人工智能驱动的半导体超级周期,更为其财政稳健性提供了非凡助力。举例而言,2025年企业税收约为85万亿韩元,预计按2026年企业盈利计算将突破200万亿韩元。
[表] 南韩GDP及政府债务比率走势
| 年份 | 名义GDP (万亿美元) |
政府债务 (十亿美元) |
债务占GDP比率(%) |
|---|---|---|---|
| 2022 | 1.7 | 827 | 49% |
| 2023 | 1.7 | 868 | 51% |
| 2024 | 1.9 | 932 | 50% |
| 2025 | 1.9 | 977 | 52% |
| 2026e | 2.2 | 1,035 | 46% |
| 2027e | 2.5 | 1,209 | 48% |
| 2028e | 2.7 | 1,295 | 48% |
(资料来源)韩国银行、国际货币基金组织《世界经济展望》
美国(126%)、日本(204%)等主要发达国家以及英国和法国(均逾100%)的债务占GDP比率正逼近临界水平,而南韩则凭借半导体税收红利,将国债比率由2025年的51%降至2027年预测的48%。
KOSPI 200:多方面被低估
由于主权债务受到严格控制并处于低水平,政府在有需要时拥有强大的逆周期工具以有效支撑经济。南韩并无透过大举印钞推高通胀的意图,因此投资Global X KOSPI 200 ETF (3408 HK)时,恶性通胀或货币急剧贬值等宏观风险的忧虑相对较低。
诚然,南韩市场并非毫无风险。若半导体周期见顶、价格掉头回落,市场仍可能出现调整。然而,正如我们早前的研究所重申,KOSPI 200目前的估值已充分反映市场对半导体下行周期的忧虑,却忽视了南韩优越的宏观经济健康状况。KOSPI 200现时市盈率仅5.4倍,无论与自身历史还是与全球市场相比,均处于创纪录低位。
[图] KOSPI 200指数FY1市盈率
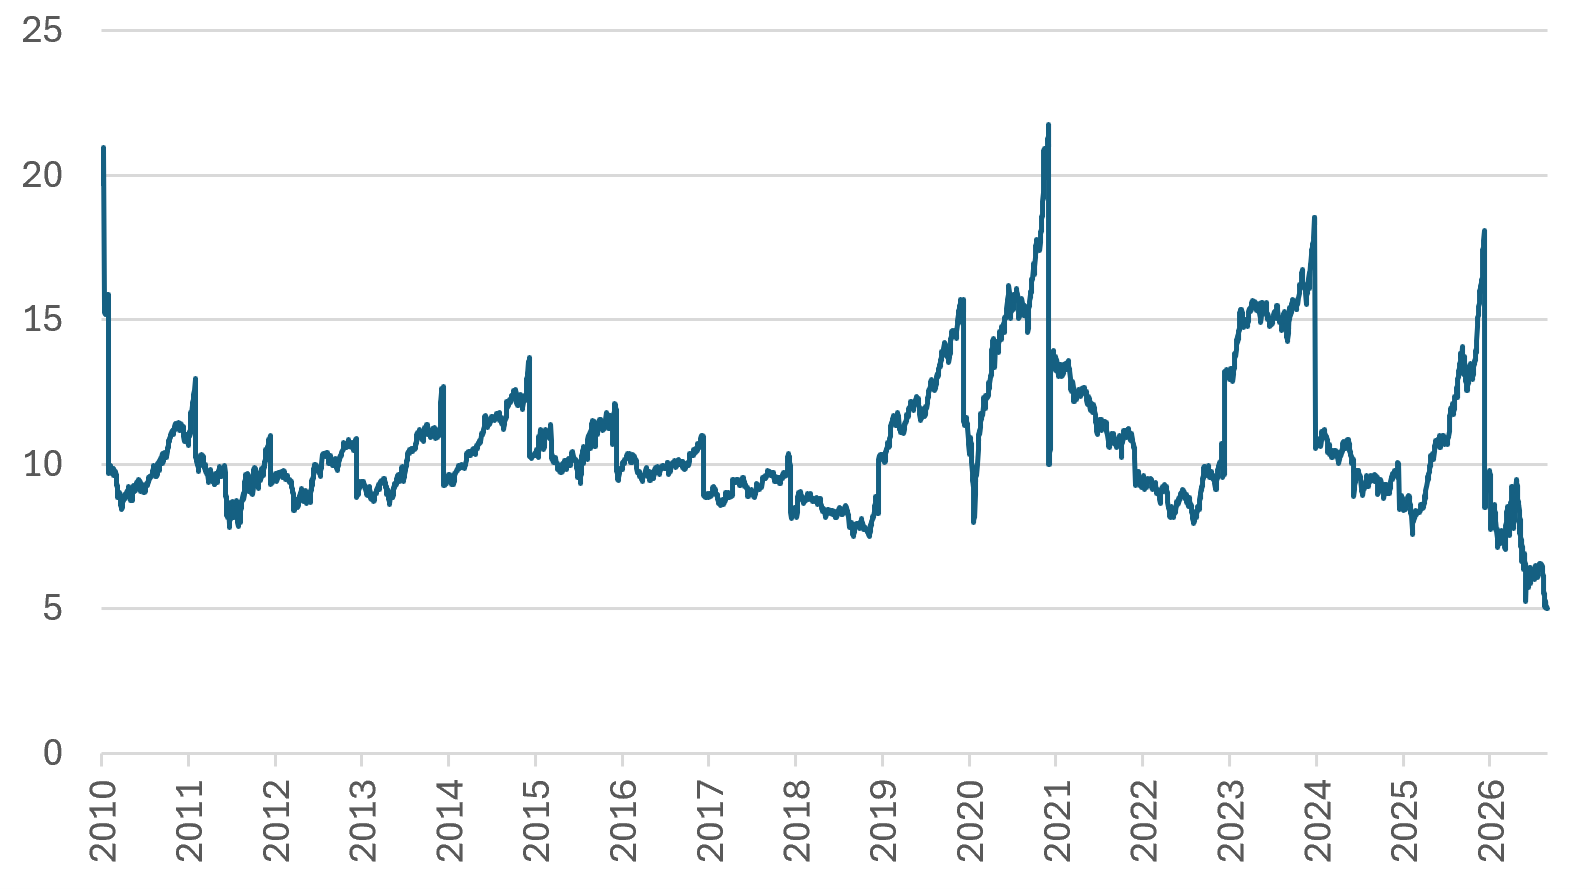
(资料来源)彭博,2026年10月
(附注)FY1指公司当前营运的财政年度
[表] 2026年全球主要指数FY1市盈率
| 主要股票指数 | FY1市盈率 |
| KOSPI 200 | 5.4 |
| 富时100指数(英国) | 12.8 |
| 法国CAC 40指数 | 13.7 |
| 标普500指数(美国) | 21.2 |
| MSCI世界指数 | 17.8 |
| MSCI新兴市场指数 | 10.5 |
(资料来源)彭博,2026年10月
(附注)FY1指公司当前营运的财政年度。


 (852)3555 5888

 提交查询