重要資料
投資者請勿單憑本網頁作投資決定,應閱讀本產品的基金說明書所載的詳情及風險因素。投資涉及風險,過往業績並不代表未來表現。概不能保證本金會獲得償還。投資者應注意:
- Global X KOSPI 200 ETF(「本基金」)的投資目標是提供在扣除費用及開支前與KOSPI 200 Index表現緊密相關的投資回報。
- 本基金因追蹤單一地區或國家(韓國)的證券的表現而承受集中風險。本基金的價值可能較容易受韓國市場的經濟、政治、政策、外匯、資金流動、稅務、法律或監管事件的不利情況所影響。
- 由於散戶交易參與度高,加上監管政策突然轉變及市場情緒轉變,韓國市場面臨較高的波動性。韓國市場的交易亦受到熔斷機制和每日漲跌幅限制的影響。
- 本基金的相關指數高度集中於其前兩大成分股(即三星電子株式會社及SK 海力士半導體公司,權重可能超過本基金資產淨值的50%),而這兩家公司均屬同一行業(即電子及科技硬件行業,專注於半導體業務),本基金的價值可能較具有更廣泛投資組合的基金更為波動。
- 本基金的相關指數的成分股包含大型或超大型市值公司,因此在經濟擴張期間增長可能較慢, 亦可能難以靈活地迅速應對市場顛覆和趨勢變化。
- 本基金的基礎貨幣為韓圜,惟本基金的交易貨幣為港元及美元。本基金的資產淨值及其表現可能會因該等貨幣與基礎貨幣之間的匯率波動以及匯率管制措施的變動而受到不利影響。
- 股份於聯交所的成交價受二級市場因素影響,股份可能會以本基金資產淨值的重大溢價或折讓成交。
- 管理人可酌情決定從本基金的資本中撥付分派。從資本中撥付分派,意即退還或提取投資者原先投資或當中應佔任何資本收益的部分款項,可能會導致本基金的每股股份資產淨值即時減少,並將減少可供未來投資的資本。
- 本基金可能因借用人可能無法按時或甚至根本不能歸還證券蒙受損失,而追回借出證券亦可能有延誤。這可能限制本基金根據贖回要求履行交付或付款責任的能力。因借出證券的定價不準確或借出證券的價值變動而導致的抵押品價值不足,可能導致本基金出現重大虧損。
KOSPI 200 ETF:發達市場債務危機下的避風港
Global X KOSPI 200 ETF (3408 HK)主要由少數幾隻半導體股帶動。正如我們上周在一篇研究文章(連結)中所指出,隨著這些半導體股近期大幅下挫,該ETF的估值吸引力已升至前所未見的水平。
然而,除了眼前的價格優勢,還有另一個強而有力的投資亮點:南韓穩健的宏觀經濟基本面。南韓的財政赤字佔GDP比率及對外收支均出現明顯好轉。這些宏觀指標在市況平靜時往往被忽略,但在全球財政危機憂慮籠罩之際,卻成為不可或缺的分析視角。
發達市場主權債務陷阱:削減開支,或者面對結構性通脹
與此形成強烈對比,法國、英國、美國及日本等主要發達經濟體正深陷嚴重的主權債務危機。以法國為例,近期大規模示威及政局動盪的根源,正是民眾拒絕接受旨在遏止國債膨脹的政府削減開支措施。
英國、美國及日本同樣面臨兩難:選擇緊縮及加稅以降低債務,極可能引發社會衝突及經濟放緩;反之,若維持現有支出水平,則須依靠貨幣擴張,進而推高通脹,並對本國貨幣構成沉重貶值壓力。
[表] 政府債務佔GDP比率比較
| 國家/地區 | 2026年政府債務佔GDP比率(%) |
|---|---|
| 日本 | 204% |
| 意大利 | 138% |
| 美國 | 126% |
| 法國 | 118% |
| 加拿大 | 111% |
| 發達經濟體平均 | 108% |
| 英國 | 104% |
| 德國 | 65% |
| 南韓 | 46% |
(資料來源)國際貨幣基金組織《財政監測報告》,2026年
南韓穩健的財政狀況與宏觀抗震力
南韓經濟與發達市場的財政風險基本脫鉤。由於財政赤字維持在低水平,倘若在可見將來出現經濟衰退,政府仍有充足的政策空間推出財政刺激措施,而無須背負過重的債務負擔。與大多數發達經濟體不同,南韓並無結構性壓力需要透過貨幣擴張來「稀釋」主權債務,因此韓元料將保持穩定。隨著全球資產市場波動加劇,南韓穩健的財政狀況以及由此帶來的KOSPI 200防守韌性,將愈趨突出。
讓我們進一步審視南韓的國家債務。南韓歷來的財政管理比全球多數同儕更為審慎,而近期由人工智能驅動的半導體超級週期,更為其財政穩健性提供了非凡助力。舉例而言,2025年企業稅收約為85萬億韓元,預計按2026年企業盈利計算將突破200萬億韓元。
[表] 南韓GDP及政府債務比率走勢
| 年份 | 名義GDP (萬億美元) |
政府債務 (十億美元) |
債務佔GDP比率(%) |
|---|---|---|---|
| 2022 | 1.7 | 827 | 49% |
| 2023 | 1.7 | 868 | 51% |
| 2024 | 1.9 | 932 | 50% |
| 2025 | 1.9 | 977 | 52% |
| 2026e | 2.2 | 1,035 | 46% |
| 2027e | 2.5 | 1,209 | 48% |
| 2028e | 2.7 | 1,295 | 48% |
(資料來源)韓國銀行、國際貨幣基金組織《世界經濟展望》
美國(126%)、日本(204%)等主要發達國家以及英國和法國(均逾100%)的債務佔GDP比率正逼近臨界水平,而南韓則憑藉半導體稅收紅利,將國債比率由2025年的51%降至2027年預測的48%。
KOSPI 200:多方面被低估
由於主權債務受到嚴格控制並處於低水平,政府在有需要時擁有強大的逆週期工具以有效支撐經濟。南韓並無透過大舉印鈔推高通脹的意圖,因此投資Global X KOSPI 200 ETF (3408 HK)時,惡性通脹或貨幣急劇貶值等宏觀風險的憂慮相對較低。
誠然,南韓市場並非毫無風險。若半導體週期見頂、價格掉頭回落,市場仍可能出現調整。然而,正如我們早前的研究所重申,KOSPI 200目前的估值已充分反映市場對半導體下行週期的憂慮,卻忽視了南韓優越的宏觀經濟健康狀況。KOSPI 200現時市盈率僅5.4倍,無論與自身歷史還是與全球市場相比,均處於創紀錄低位。
[圖] KOSPI 200指數FY1市盈率
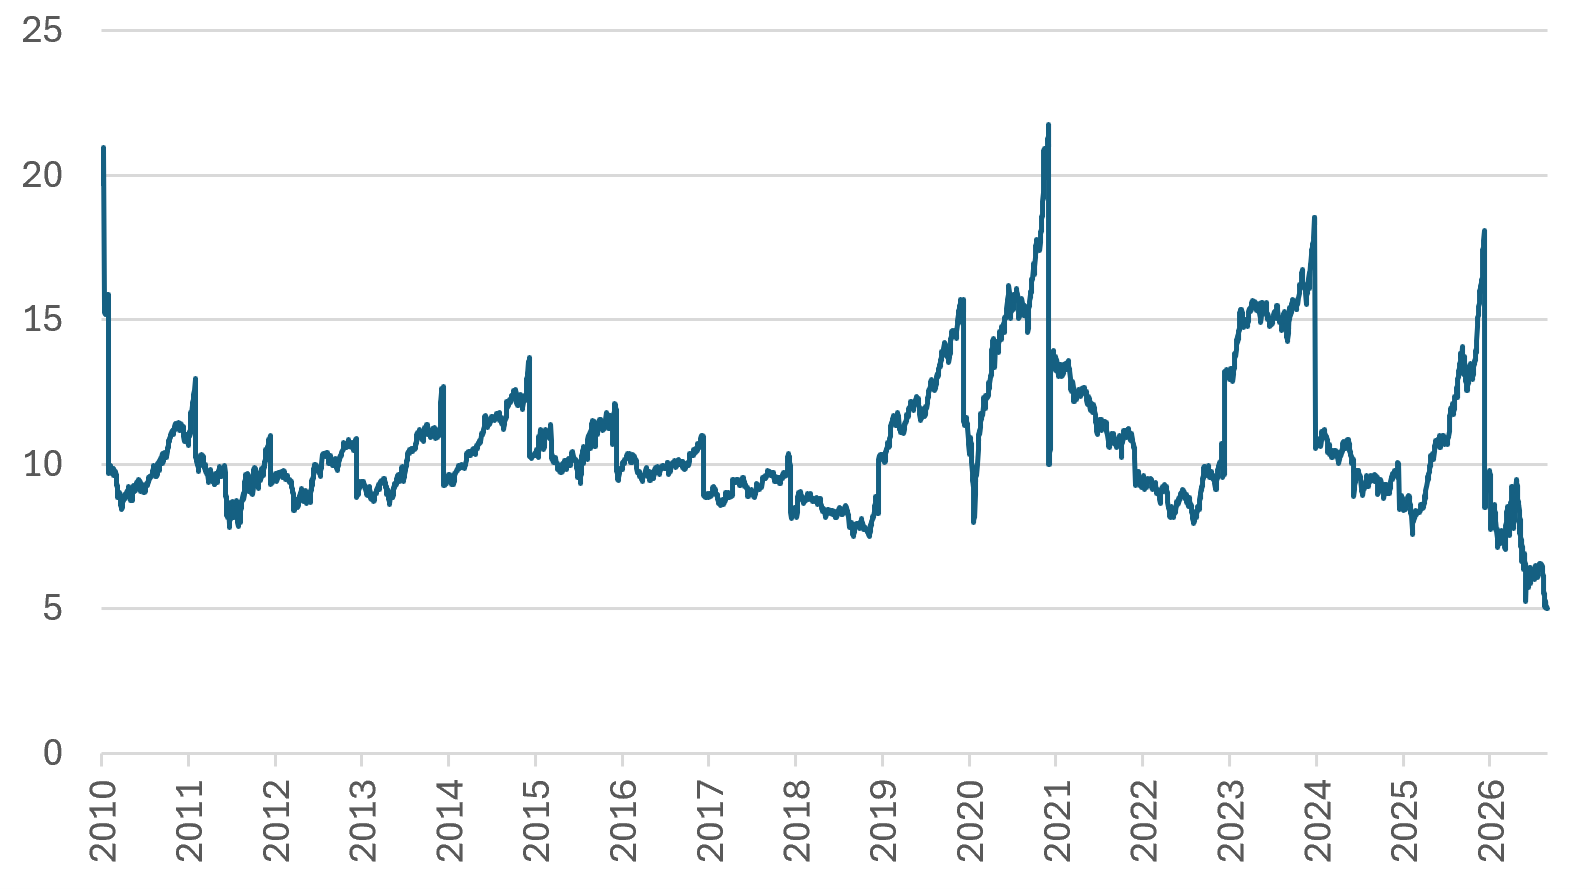
(資料來源)彭博,2026年10月
(附註)FY1指公司當前營運的財政年度
[表] 2026年全球主要指數FY1市盈率
| 主要股票指數 | FY1市盈率 |
| KOSPI 200 | 5.4 |
| 富時100指數(英國) | 12.8 |
| 法國CAC 40指數 | 13.7 |
| 標普500指數(美國) | 21.2 |
| MSCI世界指數 | 17.8 |
| MSCI新興市場指數 | 10.5 |
(資料來源)彭博,2026年10月
(附註)FY1指公司當前營運的財政年度。


 (852)3555 5888

 提交查詢