重要資料
投資者請勿單憑本網頁作投資決定,應閱讀本產品的發行章程所載的詳情及風險因素。投資包含風險,概不能保證一定可付還本金。投資者應注意:
- 原油價格極為波動,或會大幅上落,並可能受各類事件或因素影響,例如原油產量及銷量、原油供求之間的複雜關係、天氣、原油庫存量、戰爭、投機者活動、石油輸出國組織的行為及管控、主要耗油國的經濟活動及其他金融市場因素。
- 投資於期貨合約涉及特定風險,例如高波動性、槓桿作用、轉倉及保證金風險。原油價格極為波動,閣下投資於此產品可能蒙受巨額/全盤損失。
- 由於本基金的投資集中於原油市場,與較分散投資的基金相比,本基金較容易受石油價格波動影響。
- 本基金的單位於香港交易及結算所有限公司(「香港交易所」)的成交價乃受單位供求狀況等市場因素帶動。因此,單位可能以對比其資產淨值的較大溢價或折讓買賣。
油價上升,原油ETF為何未必同步?由期貨轉倉說起
中東局勢持續緊張,國際油價大幅波動。全球約兩成石油,即每日約2,000萬桶,須途經霍爾木茲海峽運送1,市場對供應中斷的憂慮,往往迅速反映在油價上。
不少投資者希望借勢參與,便捷的方法包括在港股戶口買入原油ETF。不過,部分投資者入市後發現,新聞報道油價上升一成,手上ETF的表現卻有出入,甚至出現油價上升而ETF下跌的情況。
這種落差可以相當顯著。以2009年為例,WTI原油現貨價格全年上升78%,而一隻追蹤原油期貨的指數同期僅上升7%3。
問題的根源在於,原油期貨ETF所持有的,並不是新聞所報的現貨油價。
一、原油ETF投資的是甚麼?現貨油價與期貨價格的分別
實物黃金ETF可以把金條存放於金庫,原油卻不同:儲存需要專門油庫,運輸及保險成本亦高。因此,大部分原油ETF都是透過原油期貨合約反映油價走勢。
期貨合約設有到期日,ETF不能一直持有同一張合約,必須在合約到期前賣出,再買入較後月份的合約。這個過程稱為轉倉(roll)。
原油期貨ETF的回報主要來自兩部分:
- 價格變動:所持合約本身價格的升跌
- 轉倉損益:每次「賣出近月、買入遠月」時,兩張合約之間的差價所帶來的影響
二、甚麼是Contango(正價差)?轉倉為何可能造成損耗?
Contango是指遠月期貨價格高於近月期貨價格的市況。以下為簡化的假設例子:
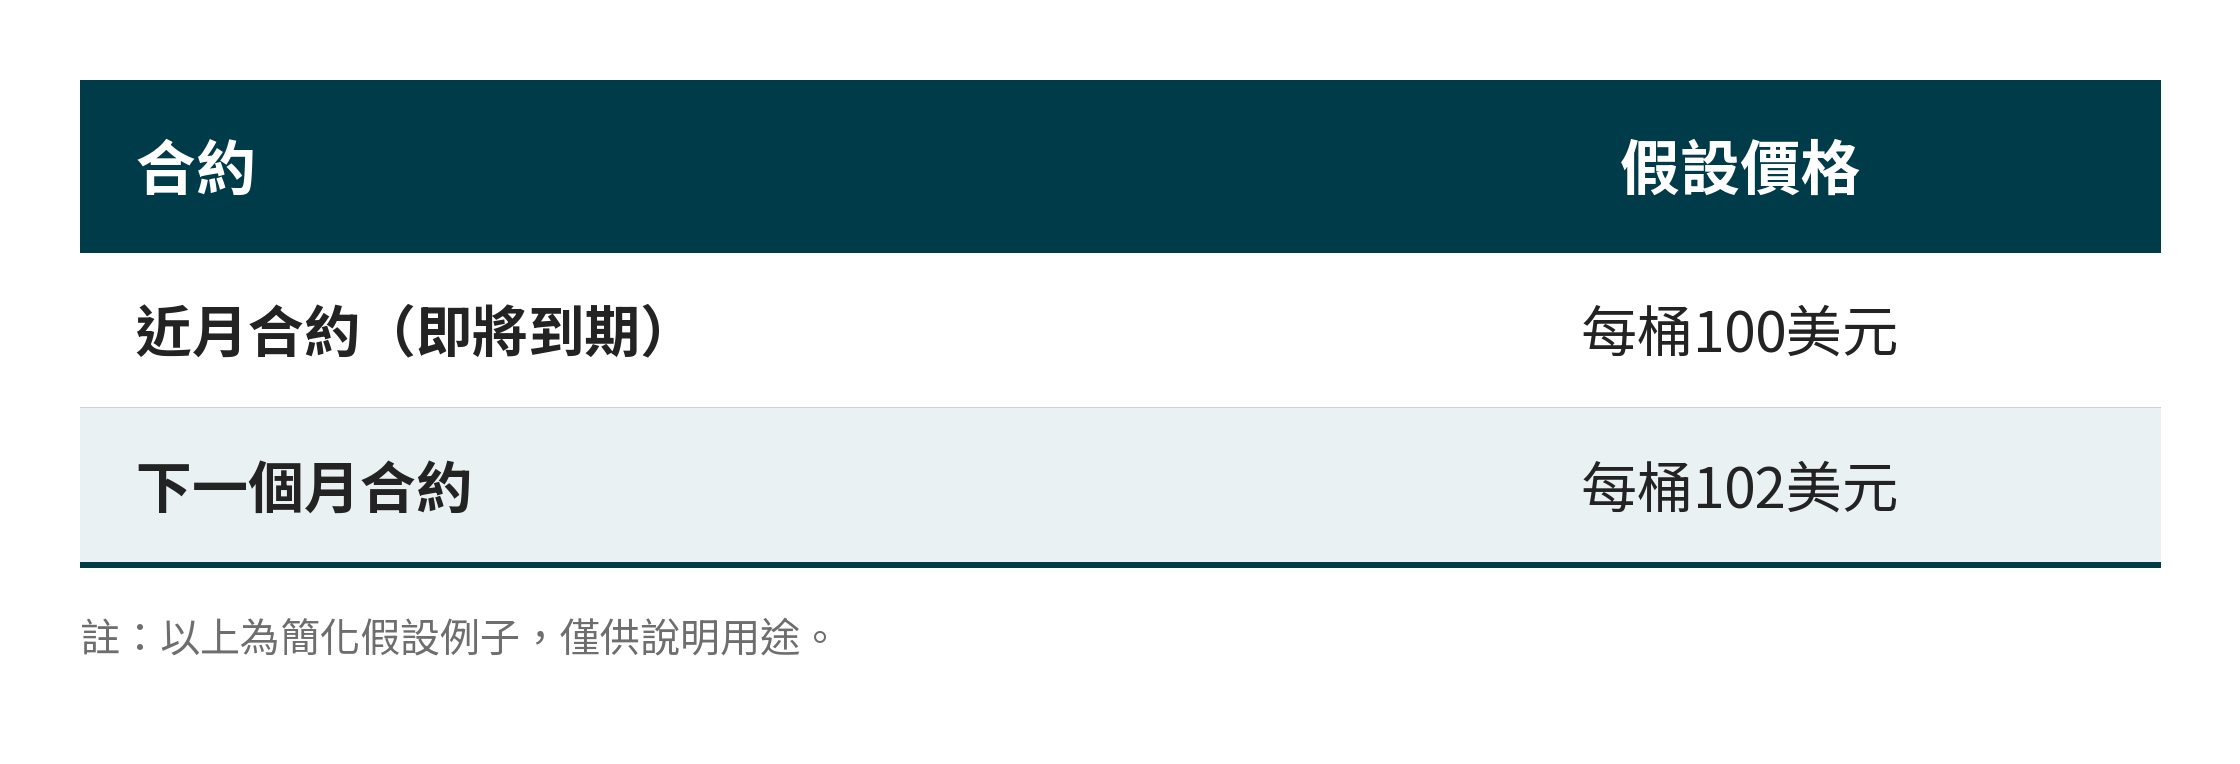
基金轉倉時,以100美元賣出近月合約,再以102美元買入下月合約。資金不變,可買入的合約數量卻減少約2%。即使其後油價維持不變,這部分差額亦可能拖累基金表現;若contango持續,損耗或會隨每次轉倉逐步累積。
原油市場供應寬鬆、庫存偏高或倉儲成本上升時,較常出現contango。原因是過剩的原油須即時找地方存放,近月價格受壓較大;而遠月價格一般反映倉儲、保險及資金等持有成本,因此往往高於近月。
換言之,contango描述的是遠月與近月之間的價差,並不代表油價正在上升。
三、甚麼是Backwardation(逆價差)?轉倉為何可能帶來收益?
Backwardation是指遠月期貨價格低於近月期貨價格的市況,與contango相反。
沿用上述例子,若近月合約為100美元、下月合約為98美元,基金轉倉時便是「高價賣出、低價買入」,同樣資金可買入較多合約,形成轉倉收益。
市場供應偏緊、即時需求較強時,較常出現backwardation。用家願意為即時交收的原油支付溢價,近月價格因而被推高;遠月價格則反映市場對日後供求緩和的預期,相對較低。
須留意,期貨曲線形態會隨供求不斷變化,contango或backwardation可能持續一段無法預計的時間3,過往市況亦不代表日後會重現。
四、「ER」是甚麼?一文看懂額外回報指數
ER(Excess Return,額外回報)是商品期貨指數的一種計算方式,只計算持有期貨本身帶來的回報。
要理解這一點,先要了解期貨的一個特點:買賣期貨毋須支付合約全額,只須繳付部分保證金。其餘資金暫時閒置,通常會存放於現金或短期貨幣市場工具,並賺取利息。
因此,投資商品期貨的回報其實可以拆成三部分:
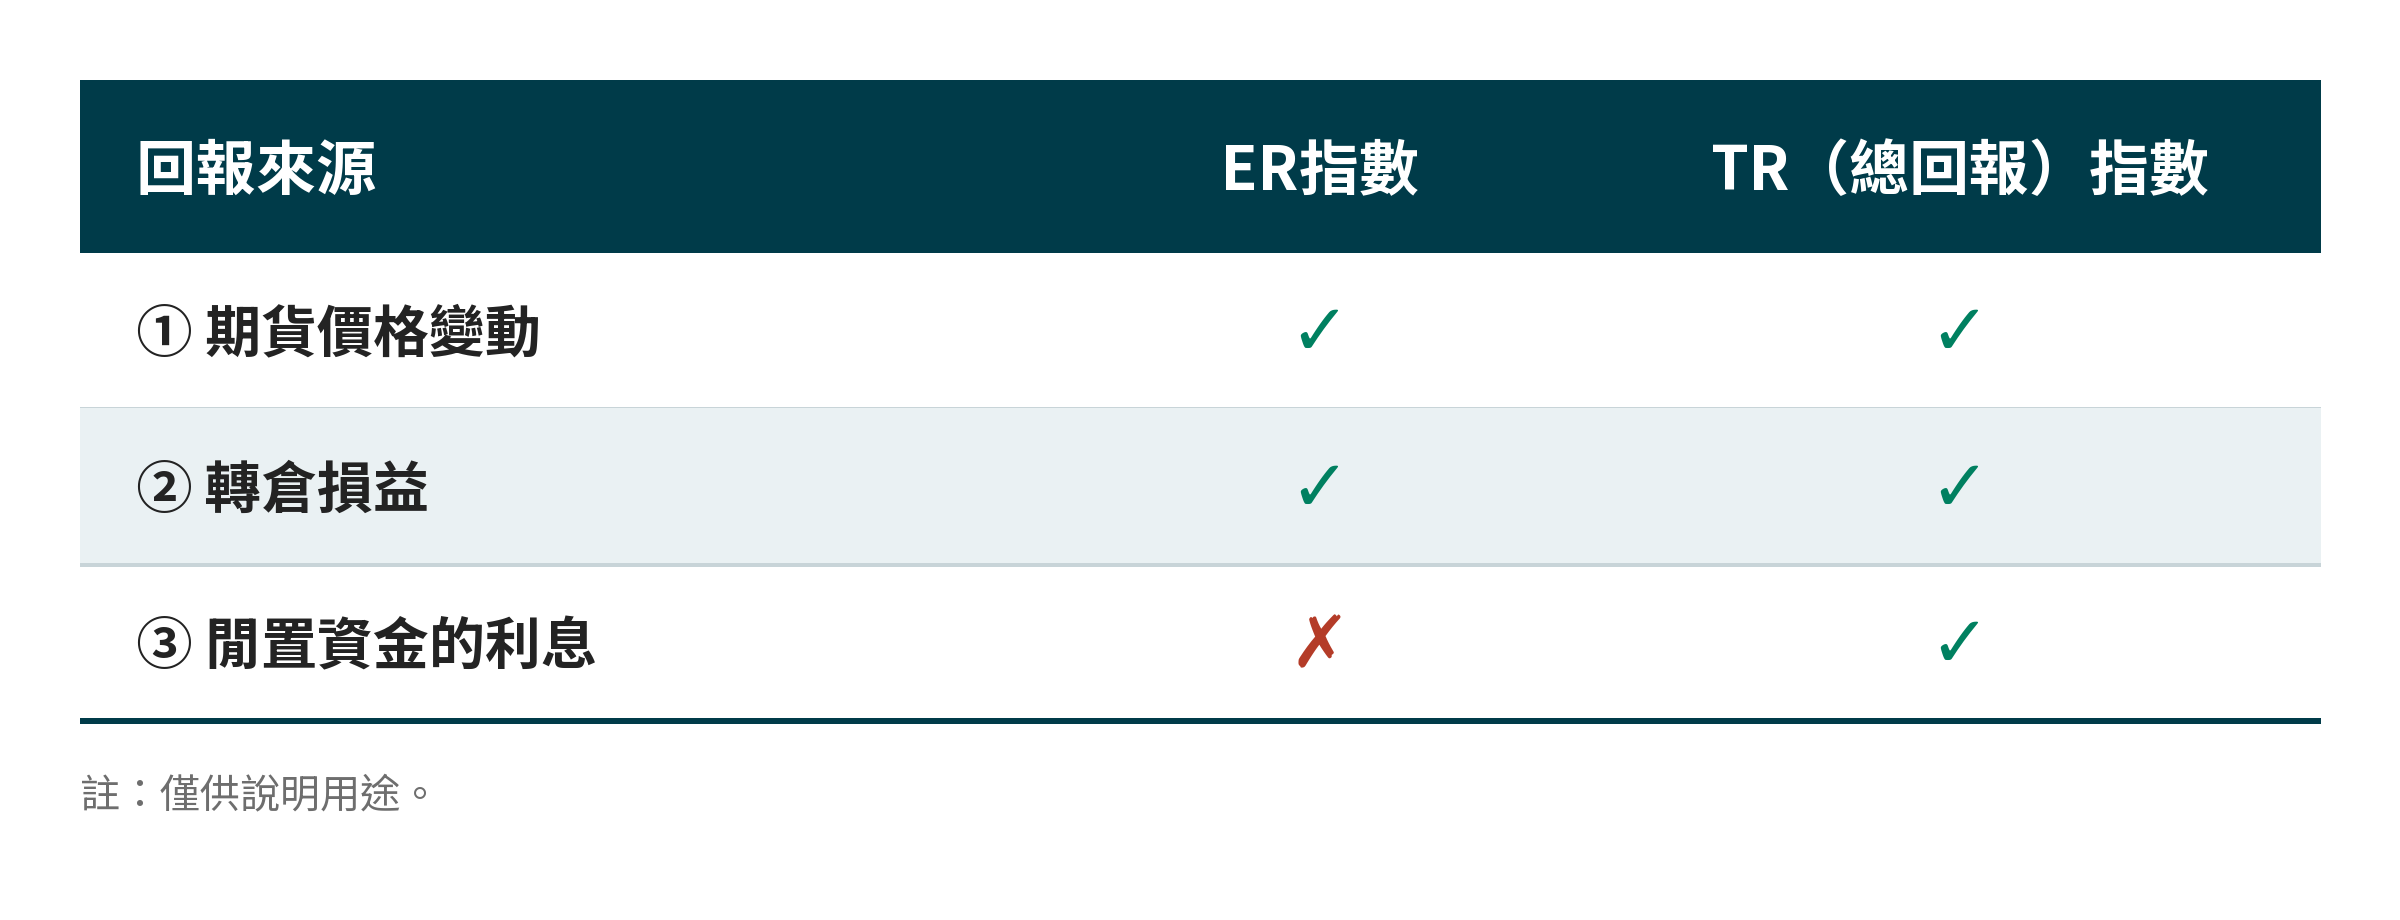
ER指數只計算①和②,TR指數則三項都計算在內。
為何叫「額外回報」? 英文「Excess」指現金利息以外的回報,即單純來自期貨的部分。中文譯作「額外回報」,容易令人以為可以「多賺」,實際上並無此意。
一句話理解, ER指數反映的,是純粹持有原油期貨的表現,不包括資金利息。
五、選擇原油期貨ETF,應留意甚麼?
同樣名為「原油ETF」,產品設計可以差異甚大。入市前,不妨先了解以下四點:
- 追蹤甚麼油價? WTI抑或布蘭特?兩者的價格及影響因素並不相同。
- 持有哪些期貨合約? 只持有最近月份合約,抑或按規則持有其他月份合約?
- 如何轉倉? 不同指數的轉倉時間及規則各異,在contango或backwardation市況下,表現可能出現明顯差異。
- 費用及追蹤表現如何? 留意持續收費、追蹤偏離度及買賣差價。
六、原油期貨ETF的一個選擇:Global X標普原油期貨增強型ER ETF(3097)
對於希望透過港股戶口參與WTI原油期貨走勢的投資者,Global X標普原油期貨增強型ER ETF(3097)是其中一個選擇。基金直接投資於紐約商品交易所買賣、不同到期日的WTI原油期貨合約,旨在追蹤標普高盛原油增強額外回報指數的表現2。
須留意,ETF名稱中的ER(Excess Return,額外回報)並不代表ETF表現會有任何額外回報2。基金不少於80%的資產淨值投資於現金、現金等價物及短期投資級別政府債券,相關收益用於支付基金費用及開支2。
所謂「增強型」,是指指數設有按正價差程度調整的轉倉規則。大致而言,若近月與次近月合約的正價差高於0.5%,持倉會轉至當年或翌年的12月合約;若正價差為0.5%或以下,則轉至次近月合約2。換言之,指數會因應期貨曲線形態,調整所持合約的月份,但實際效果視乎市況而定,並不保證可減少轉倉損耗。
基金於港交所以港元買賣2,投資者可透過一般證券戶口交易,毋須另開期貨戶口,亦毋須自行處理合約到期及轉倉。
結語
透過ETF參與原油市場,投資者實際持有的是期貨合約,而非新聞所報的現貨油價。了解轉倉與ER指數的運作,有助理解原油ETF與油價之間的落差,並評估產品是否切合自身需要。原油價格波動較大,投資者宜按自身投資目標及風險承受能力審慎配置。
點擊了解更多資訊及風險詳情:https://www.globalxetfs.com.hk/zh-hant/funds/sp-crude-oil-futures-etf/


 (852)3555 5888

 提交查詢