重要资料
投资者请勿单凭本网页作投资决定,应阅读本产品的基金说明书所载的详情及风险因素。投资涉及风险,过往业绩并不代表未来表现。概不能保证本金会获得偿还。投资者应注意:
- Global X KOSPI 200 ETF(「本基金」)的投资目标是提供在扣除费用及开支前与KOSPI 200 Index表现紧密相关的投资回报。
- 本基金因追踪单一地区或国家(韩国)的证券的表现而承受集中风险。本基金的价值可能较容易受韩国市场的经济、政治、政策、外汇、资金流动、税务、法律或监管事件的不利情况所影响。
- 由于散户交易参与度高,加上监管政策突然转变及市场情绪转变,韩国市场面临较高的波动性。韩国市场的交易亦受到熔断机制和每日涨跌幅限制的影响。
- 本基金的相关指数高度集中于其前两大成分股(即三星电子株式会社及SK 海力士半导体公司,权重可能超过本基金资产净值的50%),而这两家公司均属同一行业(即电子及科技硬件行业,专注于半导体业务),本基金的价值可能较具有更广泛投资组合的基金更为波动。
- 本基金的相关指数的成分股包含大型或超大型市值公司,因此在经济扩张期间增长可能较慢, 亦可能难以灵活地迅速应对市场颠覆和趋势变化。
- 本基金的基础货币为韩圜,惟本基金的交易货币为港元及美元。本基金的资产净值及其表现可能会因该等货币与基础货币之间的汇率波动以及汇率管制措施的变动而受到不利影响。
- 股份于联交所的成交价受二级市场因素影响,股份可能会以本基金资产净值的重大溢价或折让成交。
- 管理人可酌情决定从本基金的资本中拨付分派。从资本中拨付分派,意即退还或提取投资者原先投资或当中应占任何资本收益的部分款项,可能会导致本基金的每股股份资产净值实时减少,并将减少可供未来投资的资本。
- 本基金可能因借用人可能无法按时或甚至根本不能归还证券蒙受损失,而追回借出证券亦可能有延误。这可能限制本基金根据赎回要求履行交付或付款责任的能力。因借出证券的定价不准确或借出证券的价值变动而导致的抵押品价值不足,可能导致本基金出现重大亏损。
投资者常见问题:Global X KOSPI 200 ETF
概览
问:可否简要介绍Global X KOSPI 200 ETF (3408 HK)及其运作方式?
答:本基金追踪 KOSPI 200 指数的表现,涵盖韩国市场200家大型上市公司。值得留意的是,指数高度偏重资讯科技板块,当中两大半导体成分股三星电子及SK 海力士合共占整体指数权重约60%。
【表】KOSPI 200 指数行业分布
| 行业 | 比重(%) | 主要成分股 |
|---|---|---|
| 资讯科技 | 66.1 | 三星电子(34%)、SK 海力士(27%)、三星电机。 |
| 工业 | 12.8 | 三星物产、韩华航空航天、斗山能源。 |
| 金融 | 7.9 | KB 金融、新韩金融、未来资产证券 |
| 非必需消费品 | 4.4 | 现代汽车、起亚汽车 |
| 其他行业 | 8.8 |
(资料来源)FactSet、Global X 香港,10月30日
韩国股市回调
问:鉴于指数高度集中于资讯科技板块,您如何看待韩国股市近期自6月高位回落逾30%的大幅调整?
答:10月的抛售潮,尤其是三星电子及 SK 海力士的跌势,主要源于市场忧虑传统 DRAM 可能供应过剩。触发因素是中国长鑫存储(CXMT)近期公布的技术路线图。该公司宣布量产第五代 DRAM 平台,目标是在不使用极紫外光(EUV)微影设备的情况下,将记忆体制程缩小至12纳米,并同时发布具开创性的三维储存单元架构。
不过,我们的研究显示,市场反应过度。首先,新一代生产线要达至规模化生产仍需数年,其成本亦将明显高于具成熟优势的韩国记忆体厂商。其次,长鑫存储运行这些先进产线,必须挪用自身现有产能。因此,我们预计未来两年,撇除高频宽记忆体(HBM)后,传统 DRAM 的产量增幅将以约20%为上限。
【图】KOSPI 200 指数表现
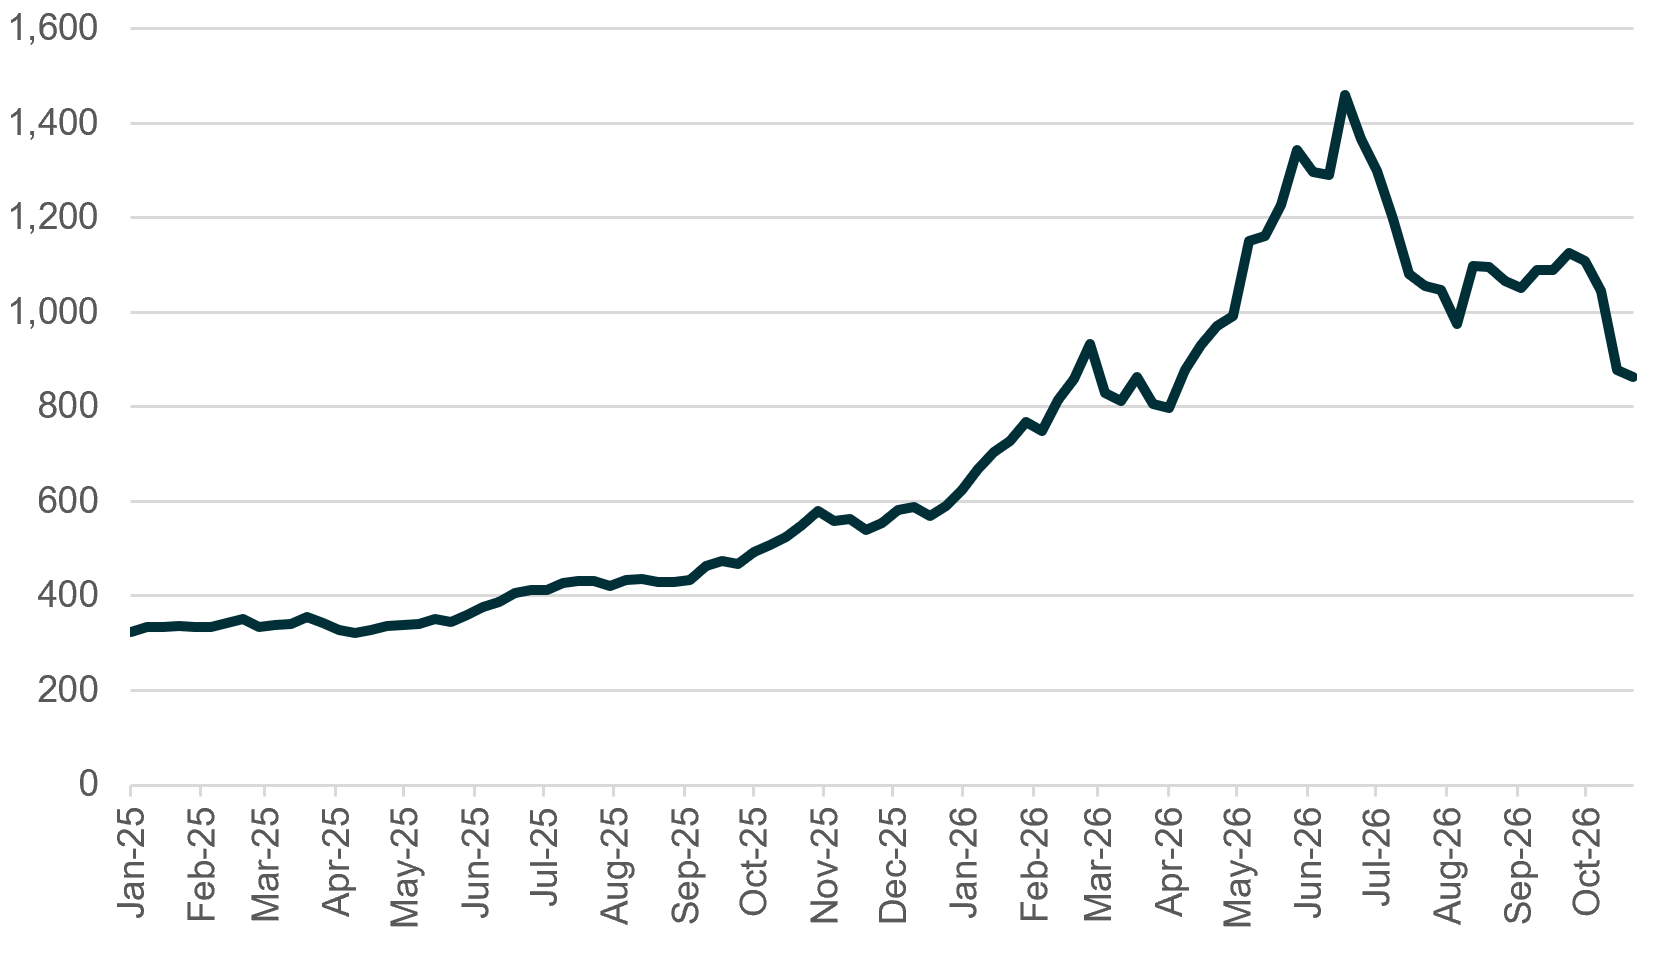
(资料来源)FactSet、Global X 香港,2026年10月30日。
传统 DRAM 需求:AI 能否化解供应过剩忧虑?
问:但传统 DRAM 价格过去一年已升至原来的三倍。市场担心目前的高价会抑制终端需求,继而引发价格大幅下滑,这种忧虑是否合理?
答:在以往的周期,这一论点确实成立,因为传统 DRAM 的主要需求来自一般消费者购买的个人电脑和智能手机,而这些消费者对价格向来相当敏感。
然而,如今传统 DRAM 的需求动力已大不相同。AI 推论的长期增长,正由超大规模云端业者、企业软件公司及云端服务供应商主导。这些企业资金充裕,亦愿意承受较高的 DRAM 成本,因为硬件容量直接影响其运算能力。
此外,机械人、边缘 AI 装置及自动驾驶等新兴长期增长领域仍处起步阶段;DRAM 价格即使只是轻微回调,亦会迅速释放这些领域对价格敏感的庞大需求,从而为市场形成结构性支持。
市场回调下的 KOSPI 200 估值与安全边际
问:即使如此,预测始终不易。假如传统 DRAM 或 HBM 需求意外不及预期,引发供应过剩,基本面底部会在哪里?
答:即使在悲观情境下,KOSPI 200 指数目前的水平似乎仍具备相当可观的安全边际。两大记忆体龙头股的估值已被压至极低水平。
市场目前大幅压低指数估值,反映投资者已将2028年 DRAM 价格崩跌的情境纳入定价;但距离该时点尚远,难以如此笃定地作出悲观预测。目前,KOSPI 200 的预测市盈率已降至历史低位5倍。放眼全球,标普500指数的市盈率约为21倍,MSCI 新兴市场指数则为10倍。对韩国股市而言,目前的估值倍数亦属历史罕见。
【图】KOSPI 200 指数 FY1 市盈率
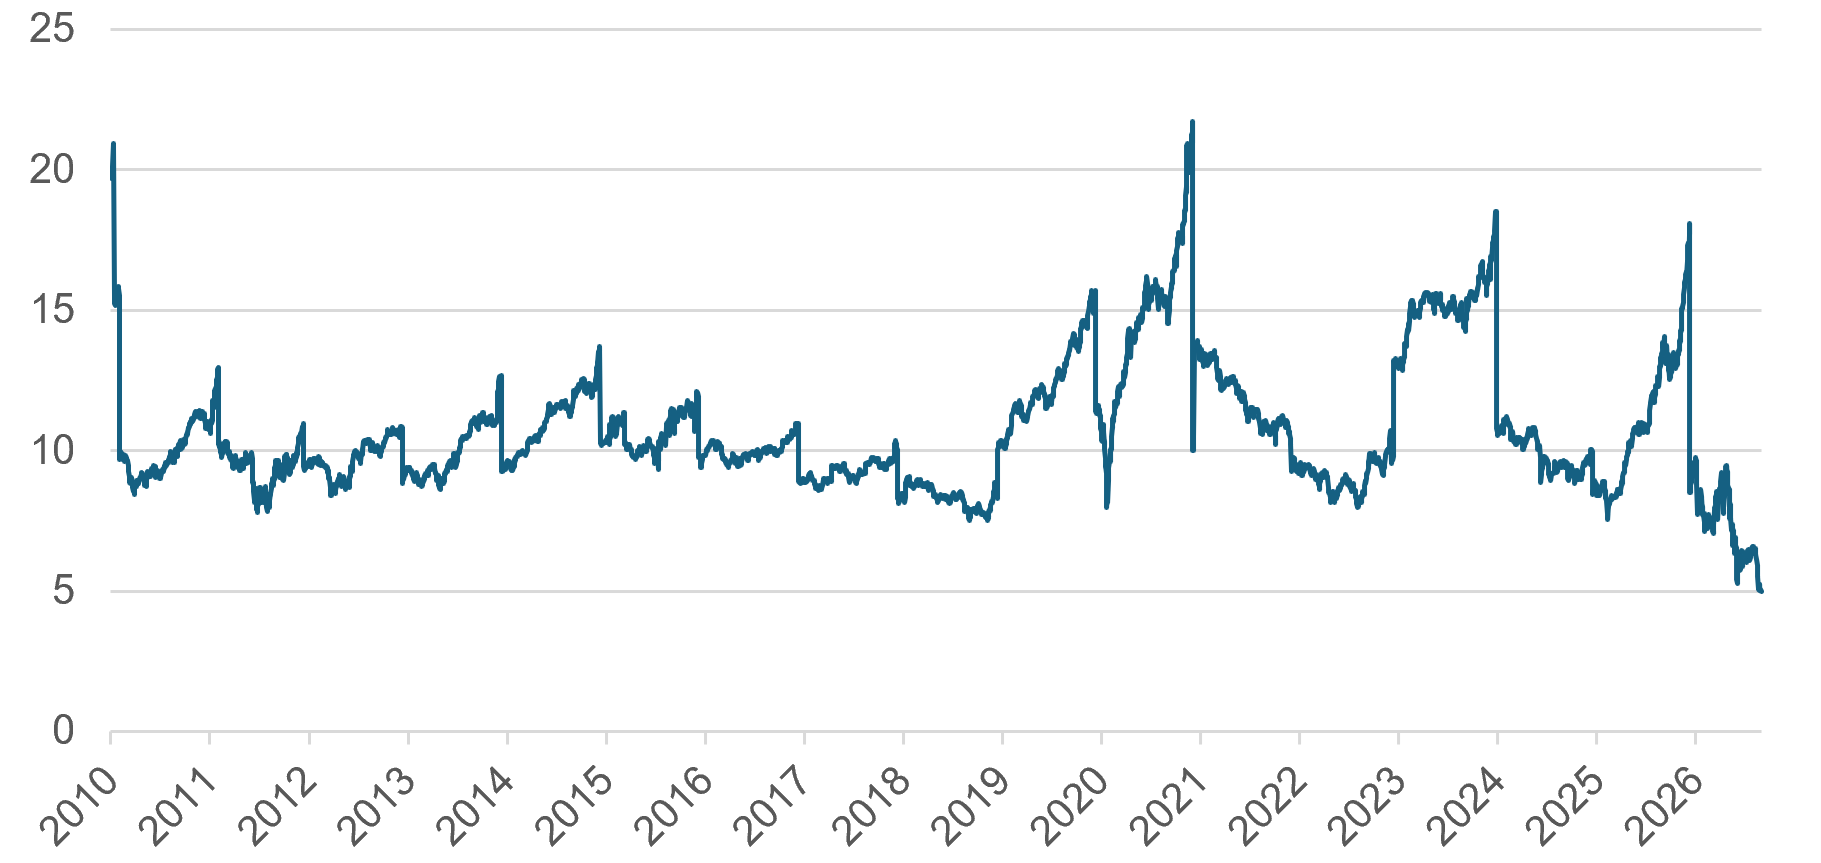
(资料来源)彭博,2026年10月
(注)FY1 指公司目前所处的财政年度
韩国财政状况与先进经济体主权债务风险比较
问:估值差距确实显著。不过,从宏观角度来看,考虑到韩国过往的经验,海外投资者难道不应关注其宏观风险,尤其是汇率波动吗?
答:这也是一种沿袭已久的偏见,忽略了韩国宏观审慎框架已大幅改善。
以政府债务为例,国际货币基金组织(IMF)近期将韩国的一般政府债务占本地生产总值(GDP)比率预测大幅下调至相对精简的46%。相比之下,同一份报告显示,法国、英国及美国等主要先进经济体的政府债务均超过 GDP 的100%,日本更超过200%。
这些已发展市场才是真正面临主权债务危机的一方,法国在2026年出现的严重财政压力与社会矛盾,正是例证。先进经济体如今面对严峻的政策两难:推行紧缩政策,可能导致经济放缓及社会冲突;反之,维持财政支出则需要持续的货币扩张,助长结构性通胀,并令货币承压。
【表】韩国 GDP 与政府债务比率走势
| 年份 | 名义 GDP (万亿美元) |
政府债务 (十亿美元) |
债务占 GDP 比率(%) |
|---|---|---|---|
| 2022 | 1.7 | 827 | 49% |
| 2023 | 1.7 | 868 | 51% |
| 2024 | 1.9 | 932 | 50% |
| 2025 | 1.9 | 977 | 52% |
| 2026年预测 | 2.2 | 1,035 | 46% |
| 2027年预测 | 2.5 | 1,209 | 48% |
| 2028年预测 | 2.7 | 1,295 | 48% |
(资料来源)韩国银行、IMF《世界经济展望》
企业管治改革与韩国股东回报趋势
问:韩国股市一直因企业管治问题而被给予估值折让,大股东过往不愿与少数股东分享利润。可否介绍一下近期的发展趋势?
答:您说得对,这在过去确实是合理的忧虑。不过,社会期望的转变,加上政府明确倡导提高股东回报,正推动结构性变化。股东总回报占净利润的比率,已由十年前的20%出头,大幅提高至目前超过40%。当然,这与美国市场将约80%利润分配予股东的水平仍有距离,但40%的比率已接近欧洲先进国家的水平。
【图】KOSPI 200 股东总回报/净利润
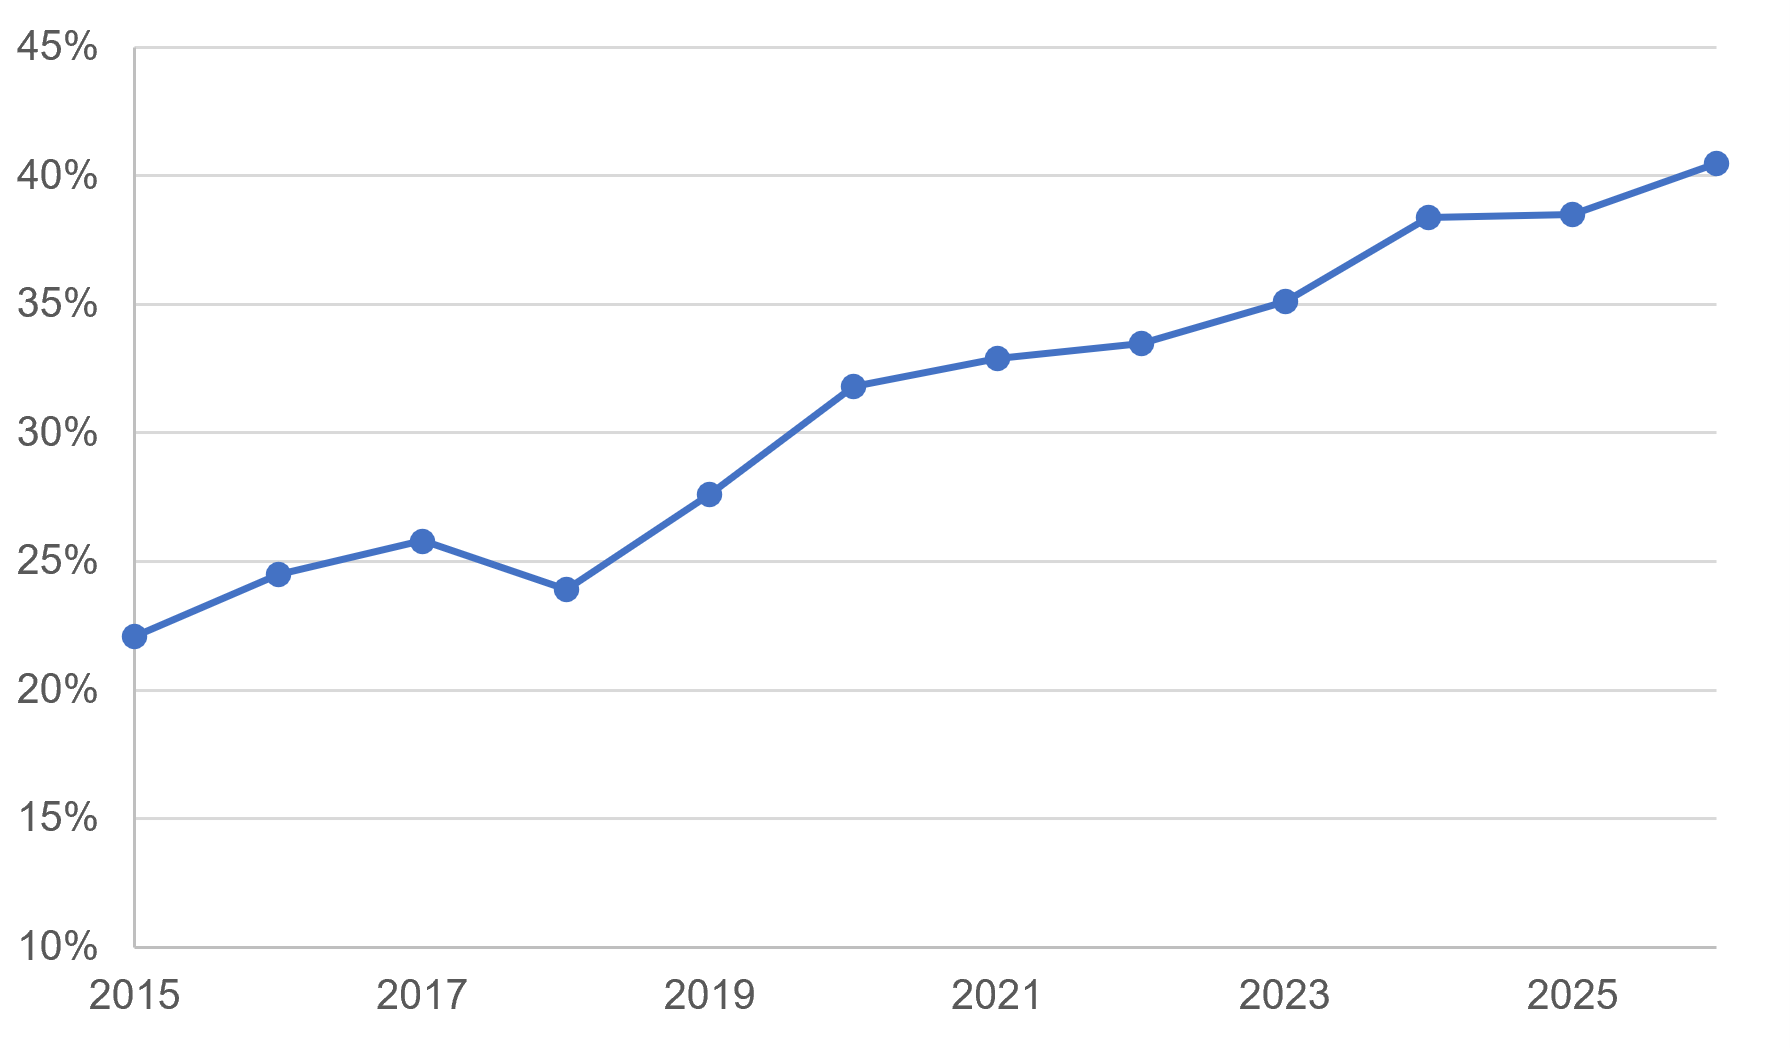
(资料来源)韩国银行、彭博,2026年
市场错价:为何全球投资者忽视韩国股票
问:如果韩国的宏观基本面较西方国家如此稳健,为何这种极大的估值折让仍然持续?
答:过去,全球投资者将韩国归类为周期性较强、企业管治对股东较不友善的新兴市场。然而,在传统已发展国家仍受主权债务困局牵制的全球经济环境下,韩国稳健的宏观指标显得格外突出。此外,尽管韩国企业管治已明显改善,全球投资者普遍仍未充分认识这方面的进展。
Global X KOSPI 200 ETF (3408 HK) 十大持仓
| 名称 | 比重(%) |
|---|---|
| 三星电子 | 34.1 |
| SK 海力士 | 27.3 |
| SK Square | 2.7 |
| 三星电机 | 2.2 |
| KB 金融集团 | 1.5 |
| 现代汽车 | 1.2 |
| 新韩金融集团 | 1.1 |
| 三星 SDI | 1.0 |
| 三星物产 | 1.0 |
| Celltrion | 0.9 |
(资料来源)FactSet、Global X 香港,2026年10月30日


 (852)3555 5888

 提交查询