重要資料
投資者請勿單憑本網頁作投資決定,應閱讀本產品的基金說明書所載的詳情及風險因素。投資涉及風險,過往業績並不代表未來表現。概不能保證本金會獲得償還。投資者應注意:
- Global X KOSPI 200 ETF(「本基金」)的投資目標是提供在扣除費用及開支前與KOSPI 200 Index表現緊密相關的投資回報。
- 本基金因追蹤單一地區或國家(韓國)的證券的表現而承受集中風險。本基金的價值可能較容易受韓國市場的經濟、政治、政策、外匯、資金流動、稅務、法律或監管事件的不利情況所影響。
- 由於散戶交易參與度高,加上監管政策突然轉變及市場情緒轉變,韓國市場面臨較高的波動性。韓國市場的交易亦受到熔斷機制和每日漲跌幅限制的影響。
- 本基金的相關指數高度集中於其前兩大成分股(即三星電子株式會社及SK 海力士半導體公司,權重可能超過本基金資產淨值的50%),而這兩家公司均屬同一行業(即電子及科技硬件行業,專注於半導體業務),本基金的價值可能較具有更廣泛投資組合的基金更為波動。
- 本基金的相關指數的成分股包含大型或超大型市值公司,因此在經濟擴張期間增長可能較慢, 亦可能難以靈活地迅速應對市場顛覆和趨勢變化。
- 本基金的基礎貨幣為韓圜,惟本基金的交易貨幣為港元及美元。本基金的資產淨值及其表現可能會因該等貨幣與基礎貨幣之間的匯率波動以及匯率管制措施的變動而受到不利影響。
- 股份於聯交所的成交價受二級市場因素影響,股份可能會以本基金資產淨值的重大溢價或折讓成交。
- 管理人可酌情決定從本基金的資本中撥付分派。從資本中撥付分派,意即退還或提取投資者原先投資或當中應佔任何資本收益的部分款項,可能會導致本基金的每股股份資產淨值即時減少,並將減少可供未來投資的資本。
- 本基金可能因借用人可能無法按時或甚至根本不能歸還證券蒙受損失,而追回借出證券亦可能有延誤。這可能限制本基金根據贖回要求履行交付或付款責任的能力。因借出證券的定價不準確或借出證券的價值變動而導致的抵押品價值不足,可能導致本基金出現重大虧損。
投資者常見問題:Global X KOSPI 200 ETF
概覽
問:可否簡要介紹Global X KOSPI 200 ETF (3408 HK)及其運作方式?
答:本基金追蹤 KOSPI 200 指數的表現,涵蓋韓國市場200家大型上市公司。值得留意的是,指數高度偏重資訊科技板塊,當中兩大半導體成分股三星電子及SK 海力士合共佔整體指數權重約60%。
【表】KOSPI 200 指數行業分布
| 行業 | 比重(%) | 主要成分股 |
|---|---|---|
| 資訊科技 | 66.1 | 三星電子(34%)、SK 海力士(27%)、三星電機。 |
| 工業 | 12.8 | 三星物產、韓華航空航天、斗山能源。 |
| 金融 | 7.9 | KB 金融、新韓金融、未來資產證券 |
| 非必需消費品 | 4.4 | 現代汽車、起亞汽車 |
| 其他行業 | 8.8 |
(資料來源)FactSet、Global X 香港,10月30日
韓國股市回調
問:鑑於指數高度集中於資訊科技板塊,您如何看待韓國股市近期自6月高位回落逾30%的大幅調整?
答:10月的拋售潮,尤其是三星電子及 SK 海力士的跌勢,主要源於市場憂慮傳統 DRAM 可能供應過剩。觸發因素是中國長鑫存儲(CXMT)近期公布的技術路線圖。該公司宣布量產第五代 DRAM 平台,目標是在不使用極紫外光(EUV)微影設備的情況下,將記憶體製程縮小至12納米,並同時發布具開創性的三維儲存單元架構。
不過,我們的研究顯示,市場反應過度。首先,新一代生產線要達至規模化生產仍需數年,其成本亦將明顯高於具成熟優勢的韓國記憶體廠商。其次,長鑫存儲運行這些先進產線,必須挪用自身現有產能。因此,我們預計未來兩年,撇除高頻寬記憶體(HBM)後,傳統 DRAM 的產量增幅將以約20%為上限。
【圖】KOSPI 200 指數表現
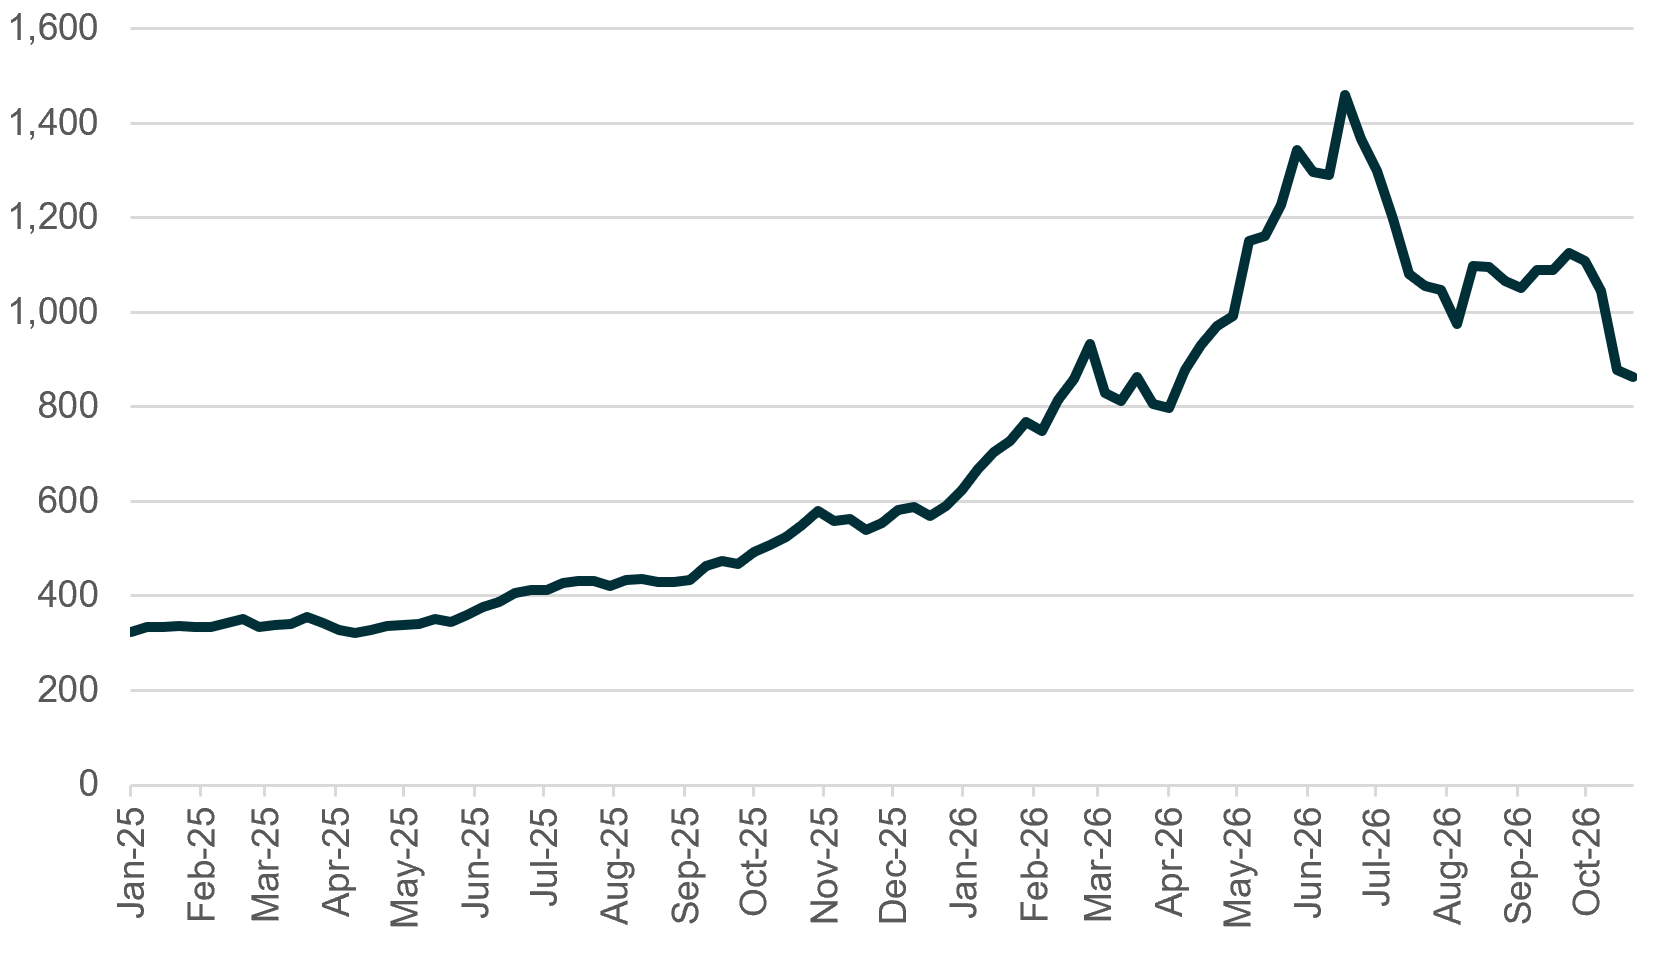
(資料來源)FactSet、Global X 香港,2026年10月30日。
傳統 DRAM 需求:AI 能否化解供應過剩憂慮?
問:但傳統 DRAM 價格過去一年已升至原來的三倍。市場擔心目前的高價會抑制終端需求,繼而引發價格大幅下滑,這種憂慮是否合理?
答:在以往的週期,這一論點確實成立,因為傳統 DRAM 的主要需求來自一般消費者購買的個人電腦和智能手機,而這些消費者對價格向來相當敏感。
然而,如今傳統 DRAM 的需求動力已大不相同。AI 推論的長期增長,正由超大規模雲端業者、企業軟件公司及雲端服務供應商主導。這些企業資金充裕,亦願意承受較高的 DRAM 成本,因為硬件容量直接影響其運算能力。
此外,機械人、邊緣 AI 裝置及自動駕駛等新興長期增長領域仍處起步階段;DRAM 價格即使只是輕微回調,亦會迅速釋放這些領域對價格敏感的龐大需求,從而為市場形成結構性支持。
市場回調下的 KOSPI 200 估值與安全邊際
問:即使如此,預測始終不易。假如傳統 DRAM 或 HBM 需求意外不及預期,引發供應過剩,基本面底部會在哪裏?
答:即使在悲觀情境下,KOSPI 200 指數目前的水平似乎仍具備相當可觀的安全邊際。兩大記憶體龍頭股的估值已被壓至極低水平。
市場目前大幅壓低指數估值,反映投資者已將2028年 DRAM 價格崩跌的情境納入定價;但距離該時點尚遠,難以如此篤定地作出悲觀預測。目前,KOSPI 200 的預測市盈率已降至歷史低位5倍。放眼全球,標普500指數的市盈率約為21倍,MSCI 新興市場指數則為10倍。對韓國股市而言,目前的估值倍數亦屬歷史罕見。
【圖】KOSPI 200 指數 FY1 市盈率
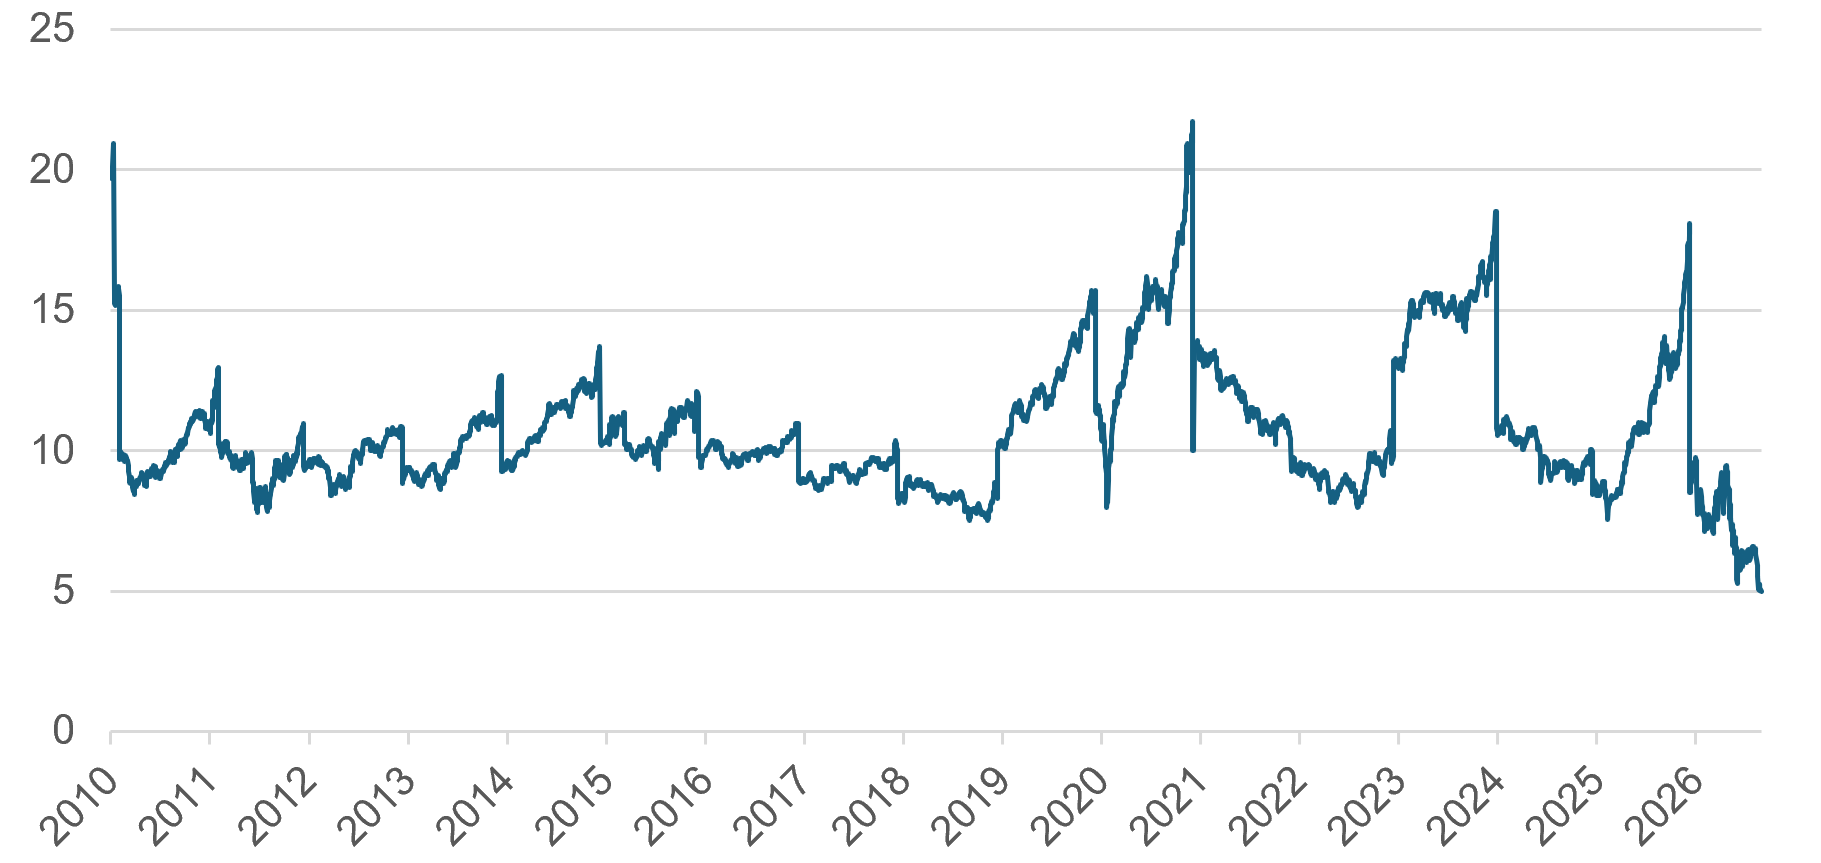
(資料來源)彭博,2026年10月
(註)FY1 指公司目前所處的財政年度
韓國財政狀況與先進經濟體主權債務風險比較
問:估值差距確實顯著。不過,從宏觀角度來看,考慮到韓國過往的經驗,海外投資者難道不應關注其宏觀風險,尤其是匯率波動嗎?
答:這也是一種沿襲已久的偏見,忽略了韓國宏觀審慎框架已大幅改善。
以政府債務為例,國際貨幣基金組織(IMF)近期將韓國的一般政府債務佔本地生產總值(GDP)比率預測大幅下調至相對精簡的46%。相比之下,同一份報告顯示,法國、英國及美國等主要先進經濟體的政府債務均超過 GDP 的100%,日本更超過200%。
這些已發展市場才是真正面臨主權債務危機的一方,法國在2026年出現的嚴重財政壓力與社會矛盾,正是例證。先進經濟體如今面對嚴峻的政策兩難:推行緊縮政策,可能導致經濟放緩及社會衝突;反之,維持財政支出則需要持續的貨幣擴張,助長結構性通脹,並令貨幣承壓。
【表】韓國 GDP 與政府債務比率走勢
| 年份 | 名義 GDP (萬億美元) |
政府債務 (十億美元) |
債務佔 GDP 比率(%) |
|---|---|---|---|
| 2022 | 1.7 | 827 | 49% |
| 2023 | 1.7 | 868 | 51% |
| 2024 | 1.9 | 932 | 50% |
| 2025 | 1.9 | 977 | 52% |
| 2026年預測 | 2.2 | 1,035 | 46% |
| 2027年預測 | 2.5 | 1,209 | 48% |
| 2028年預測 | 2.7 | 1,295 | 48% |
(資料來源)韓國銀行、IMF《世界經濟展望》
企業管治改革與韓國股東回報趨勢
問:韓國股市一直因企業管治問題而被給予估值折讓,大股東過往不願與少數股東分享利潤。可否介紹一下近期的發展趨勢?
答:您說得對,這在過去確實是合理的憂慮。不過,社會期望的轉變,加上政府明確倡導提高股東回報,正推動結構性變化。股東總回報佔淨利潤的比率,已由十年前的20%出頭,大幅提高至目前超過40%。當然,這與美國市場將約80%利潤分配予股東的水平仍有距離,但40%的比率已接近歐洲先進國家的水平。
【圖】KOSPI 200 股東總回報/淨利潤
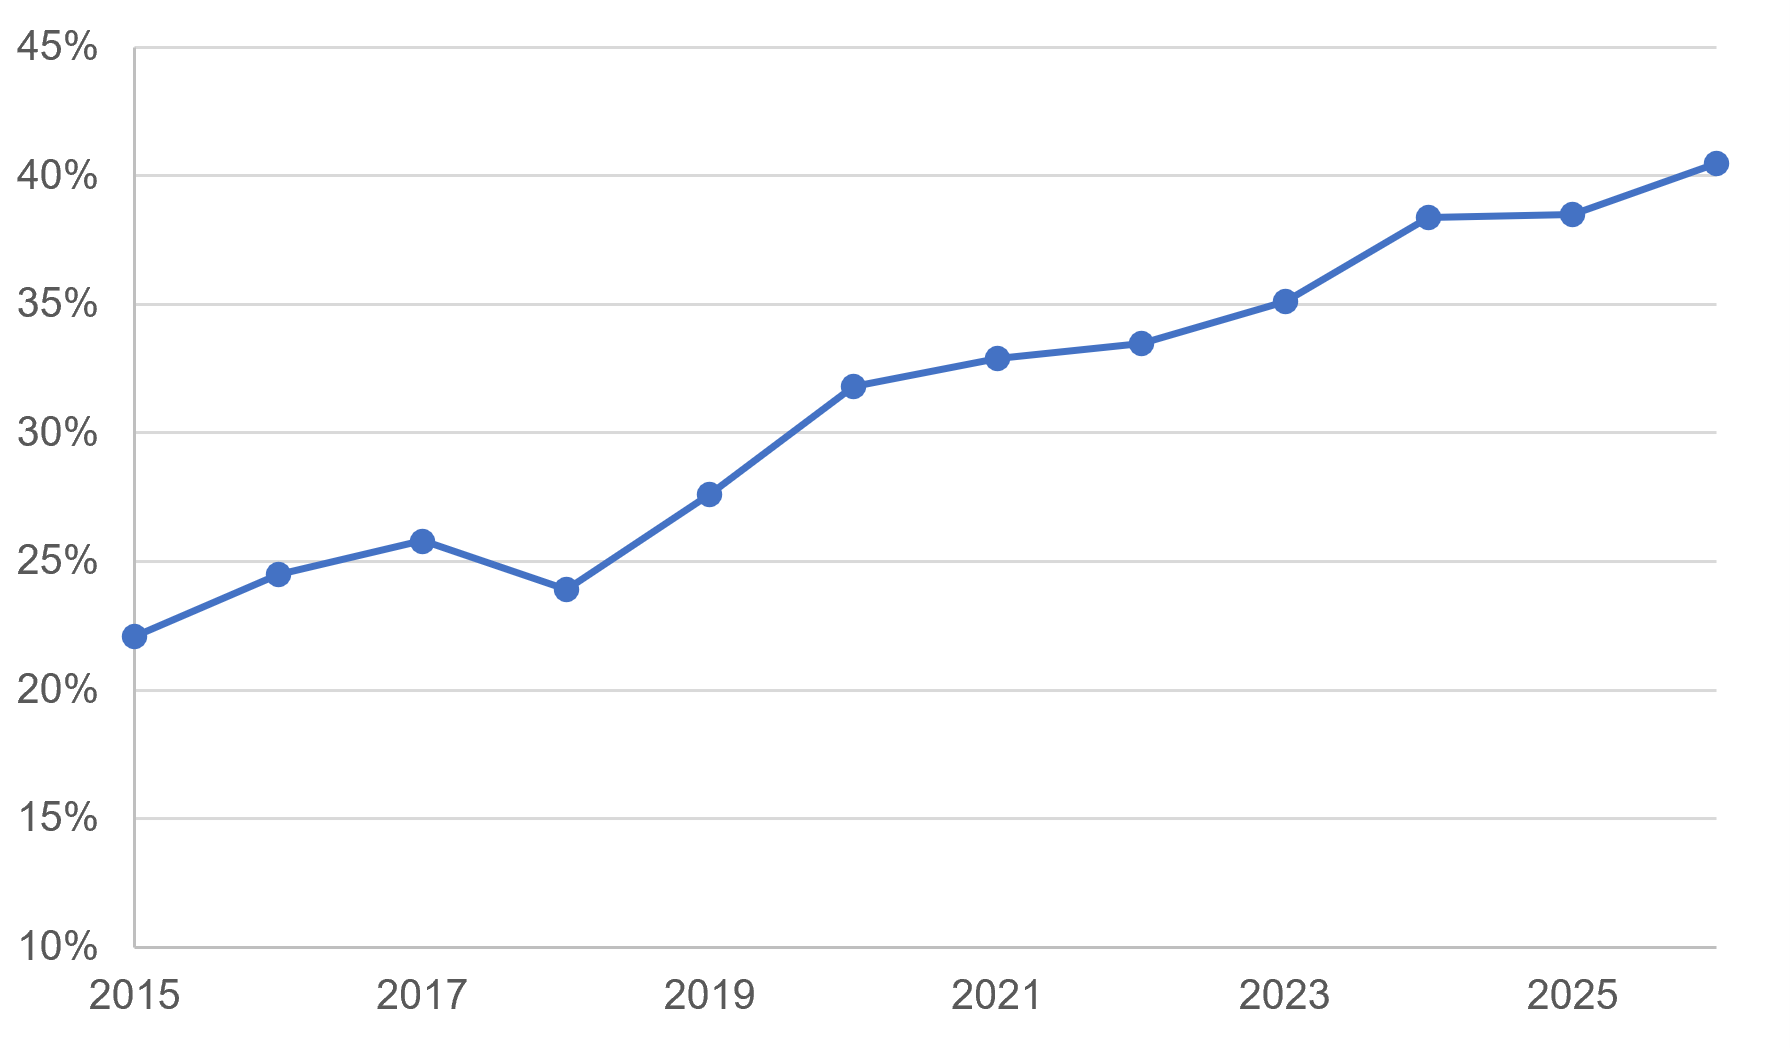
(資料來源)韓國銀行、彭博,2026年
市場錯價:為何全球投資者忽視韓國股票
問:如果韓國的宏觀基本面較西方國家如此穩健,為何這種極大的估值折讓仍然持續?
答:過去,全球投資者將韓國歸類為週期性較強、企業管治對股東較不友善的新興市場。然而,在傳統已發展國家仍受主權債務困局牽制的全球經濟環境下,韓國穩健的宏觀指標顯得格外突出。此外,儘管韓國企業管治已明顯改善,全球投資者普遍仍未充分認識這方面的進展。
Global X KOSPI 200 ETF (3408 HK) 十大持倉
| 名稱 | 比重(%) |
|---|---|
| 三星電子 | 34.1 |
| SK 海力士 | 27.3 |
| SK Square | 2.7 |
| 三星電機 | 2.2 |
| KB 金融集團 | 1.5 |
| 現代汽車 | 1.2 |
| 新韓金融集團 | 1.1 |
| 三星 SDI | 1.0 |
| 三星物產 | 1.0 |
| Celltrion | 0.9 |
(資料來源)FactSet、Global X 香港,2026年10月30日


 (852)3555 5888

 提交查詢