重要資料
投資者請勿單憑本網頁作投資決定,應閱讀本產品的發行章程所載的詳情及風險因素。投資包含風險,概不能保證一定可付還本金。投資者應注意:
- Global X 恒生高股息率ETF (「本基金」) 於股票證券的投資須承受一般市場風險,其價值可能因投資情緒變動、政治及經濟狀況及發行人特定因素等多種因素而波動。
- 本基金無法保證會就組成恒生高股息率指數(指數)的證券宣派及派付股息。有關該等證券的股息派付率視乎恒生高股息率指數成分證券的公司或 REIT 的表現以及管理人無法控制的因素(包括但不限於該等公司或 REIT 的股息分派政策)而定。
- 本基金是否派息乃由管理人考慮多項因素及其自身分派政策後酌情決定。無法保證本基金的派息率與恒生高股息率指數相同。
- 管理人可酌情決定從本基金資本或收入總額撥付股息。從資本中撥付股息,意即退還或提取投資者原先投資或當中應佔任何資本收益的部分款項。任何分派可能會導致每單位資產淨值即時減少。任何涉及從基金資本中派發的股息的分配都可能會導致單位資產淨值即時下降。
- 本基金的單位於香港交易及結算所有限公司(「香港交易所」)的成交價乃受單位供求狀況等市場因素帶動。因此,單位可能以對比其資產淨值的較大溢價或折讓買賣。
- 作為證券借貸交易的一部分,由於借出證券定價不準確或借出證券價值變動,故存在抵押品價值不足的風險。 這可能導致基金蒙受重大損失。借用人可能無法按時或甚至根本不能歸還借出的證券。基金可能因此蒙受損失,而追回借出的證券亦可能有延誤。這可能限制基金根據贖回要求履行交付或付款責任的能力。
- Global X 恒生高股息率增強收益 ETF(「本基金」)的投資目標是透過(i)投資於恒生高股息率指數(「參考指數」)的成份股本證券及/或Global X恒生高股息率ETF(「參考ETF」)的單位;及(ii)出售(即「沽出」)恒生指數及/或恒生中國企業指數(「恒指/國指」)的認購期權以收取認購期權買方支付的款項(即「期權金」),以實現收益及長期資本增值。
- 本基金採用主動式管理的投資策略。由於實施的投資程序可能導致本基金表現低於直接投資於參考指數的成份股本證券,本基金可能無法達成其目標。
- 鑒於本基金主要投資於參考ETF,本基金亦可能面臨與參考ETF投資相關的風險。
- 本基金成功利用參考指數認購期權的能力將取決於管理人正確預測未來價格波動的能力。倘於認購期權期間參考指數認購期權到期或參考指數市值下跌,本基金自沽出參考指數認購期權收取的期權金可能不足以抵銷自參考指數市值下跌所變現的虧損。
- 使用期貨合約涉及市場風險、波動風險、槓桿風險、負轉倉收益及「正價差」風險。
- 投資參考指數期貨及沽出參考指數認購期權一般需提供保證金。倘本基金因香港期貨交易所、聯交所及/或本基金的經紀所施加的保證金要求而無法達致其投資目標,本基金可能會面臨巨額損失。
- 參考指數的成份證券及相應本基金的投資可能不時集中於特定行業。一定程度上亦屬於集中風險的範圍。
- 本基金可能因借用人可能無法按時或甚至根本不能歸還證券蒙受損失,而追回借出證券亦可能有延誤。這可能限制本基金根據贖回要求履行交付或付款責任的能力。因借出證券的定價不準確或借出證券的價值變動而導致的抵押品價值不足,可能導致本基金出現重大虧損。
- 管理人可酌情決定從本基金的資本中撥付分派。從資本中撥付分派,意即退還或提取投資者原先投資或當中應佔任何資本收益的部分款項,可能會導致本基金的每股股份資產淨值即時減少,並將減少可供未來投資的資本。
- 本基金可能投資的ETF可能由管理人或其關連人士管理,因而可能產生潛在的利益衝突。
- 股份於聯交所的成交價受二級市場因素影響,股份可能會以本基金資產淨值的重大溢價或折讓成交。
- Global X 黃金備兌認購期權主動型ETF(「本基金」)* (*此基金為一隻合成交易所買賣基金)的投資目標是主要透過投資於黃金期貨及/或追蹤黃金價格的交易所買賣基金(統稱「黃金表現」),並結合備兌認購期權策略以產生收益。本基金將採用合成投資策略,將其資產淨值最多100%投資於融資總回報掉期。
- 此合成投資策略導致本基金承受對手方風險,包括抵押品不足風險、違約風險、日內對手方風險、掉期提早終止風險及掉期費用變動風險。
- 本基金將其資產淨值超過50%及最多100%投資於金融衍生工具。與此相關的風險包括對手方╱信貸風險、流動性風險、估值風險、波動性風險及場外交易風險。
- 本基金採用主動式管理的投資策略。由於實施的投資程序可能導致本基金表現低於直接投資於參考指數的成份股本證券,本基金可能無法達成其目標。
- 本基金從黃金表現上升獲利的機會將在結構上以所參考黃金認購期權的行使價加上名義期權金為限。於急升市況下,此限制可能導致基金表現遜於黃金表現。相反,本基金仍承受黃金表現下跌的風險敞口,因掉期所嵌入的備兌認購期權策略並不提供全面的下行保障。
- 倘基金因掉期供應有限而無法取得對黃金表現的足夠風險敞口,本基金可能暫停增設,此舉可能導致本基金以大幅溢價或折讓買賣。
- 本基金的投資一般集中於黃金表現,此將導致較大的集中風險。
- 管理人及其中一名掉期對手方均為本集團成員,因此可能出現潛在利益衝突。
- 買賣黃金期貨、黃金ETF及上市黃金認購期權的市場與聯交所可能具有不同的交易時段。基金的價值可能會在投資者未能買賣基金股份的日子出現變動。
- 股份於聯交所的成交價受二級市場因素影響,股份可能會以本基金資產淨值的重大溢價或折讓成交。
- 本基金可能在若干情況下提前終止(例如,資產淨值低於5,000萬港元),這可能導致投資損失。
- 管理人可酌情決定從本基金的資本中撥付分派。從資本中撥付分派,意即退還或提取投資者原先投資或當中應佔任何資本收益的部分款項,可能會導致本基金的每股股份資產淨值即時減少,並將減少可供未來投資的資本。
對沖美元風險:1974年的西德與2026年的中國
若要把美國債券市場釋出的訊號歸納為一個重點,那就是:美元或將轉弱。
美國10年期國債收益率近期急升至5%。這輪升勢不僅反映通脹壓力,更是市場直接發出的警號:聯邦債務負擔已膨脹至難以持續的水平。
【圖1】美國10年期國債收益率
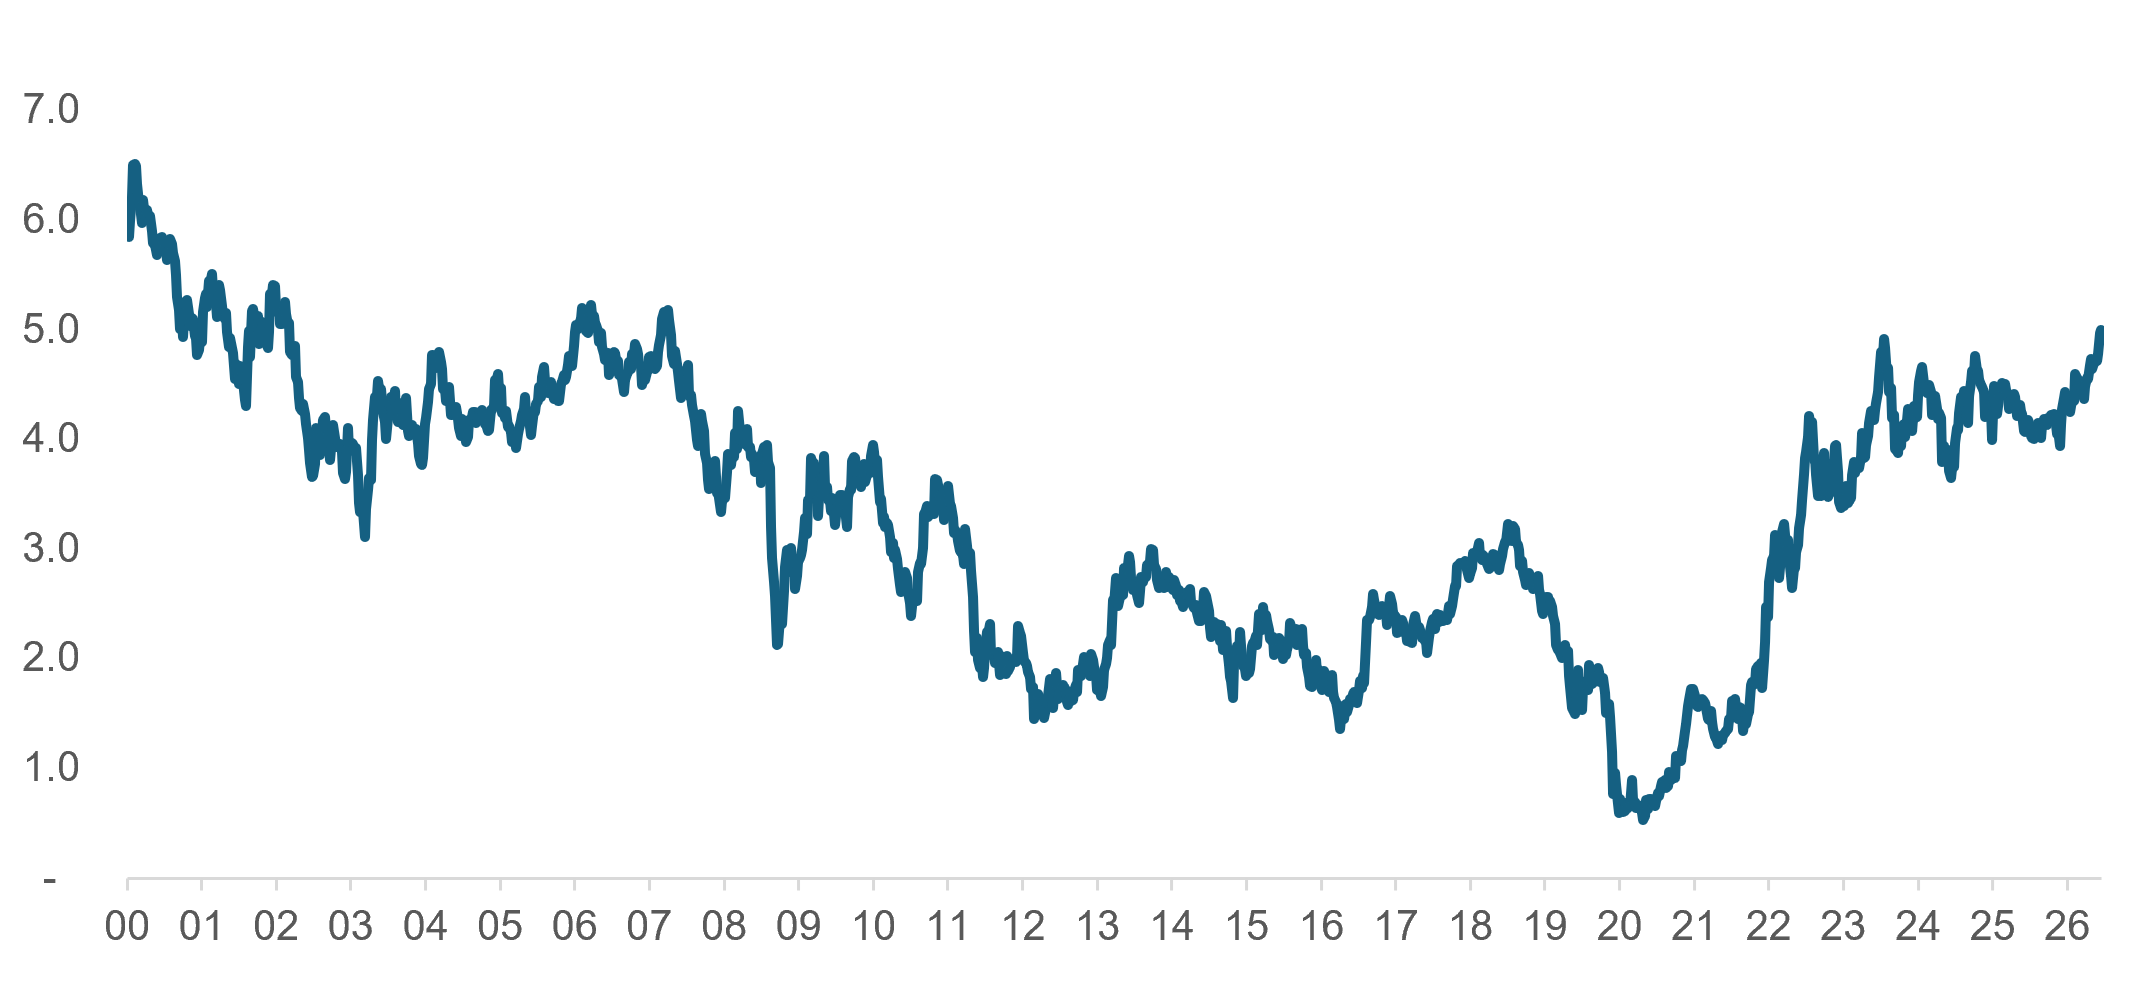
資料來源:彭博,截至2026年9月21日
因此,美國政府很可能容許高通脹持續,以充當「通脹稅」;面對沉重債務,這實際上或許是唯一可行的出路。
美國需要重啟舊劇本
這正是美國在1970年代採用過的政策劇本;當時利率大部分時間低於通脹率。結果,美元指數由1970年代初約120點,跌至該年代末約80點。美元兌西德馬克的貶值幅度更為顯著:每美元由1971年的3.6馬克跌至1979年的1.7馬克,貶幅逾50%。
保羅・沃爾克於1979年出任美國聯儲局主席後,把利率推高至20%,令美元重拾升勢。然而,他當時擁有今日政策制定者所欠缺的條件:較輕的債務負擔。
1970年代,美國政府債務平均約佔國內生產總值30%,年度財政赤字約佔2%。如今,債務佔GDP比率已高於120%,年度赤字亦達GDP的6%,大幅限制聯儲局的加息空間,否則可能觸發債務償付危機。
換言之,未來利率維持低於通脹的可能性正在上升,而這種格局勢將削弱美元。
【圖2】1970年代的美元指數
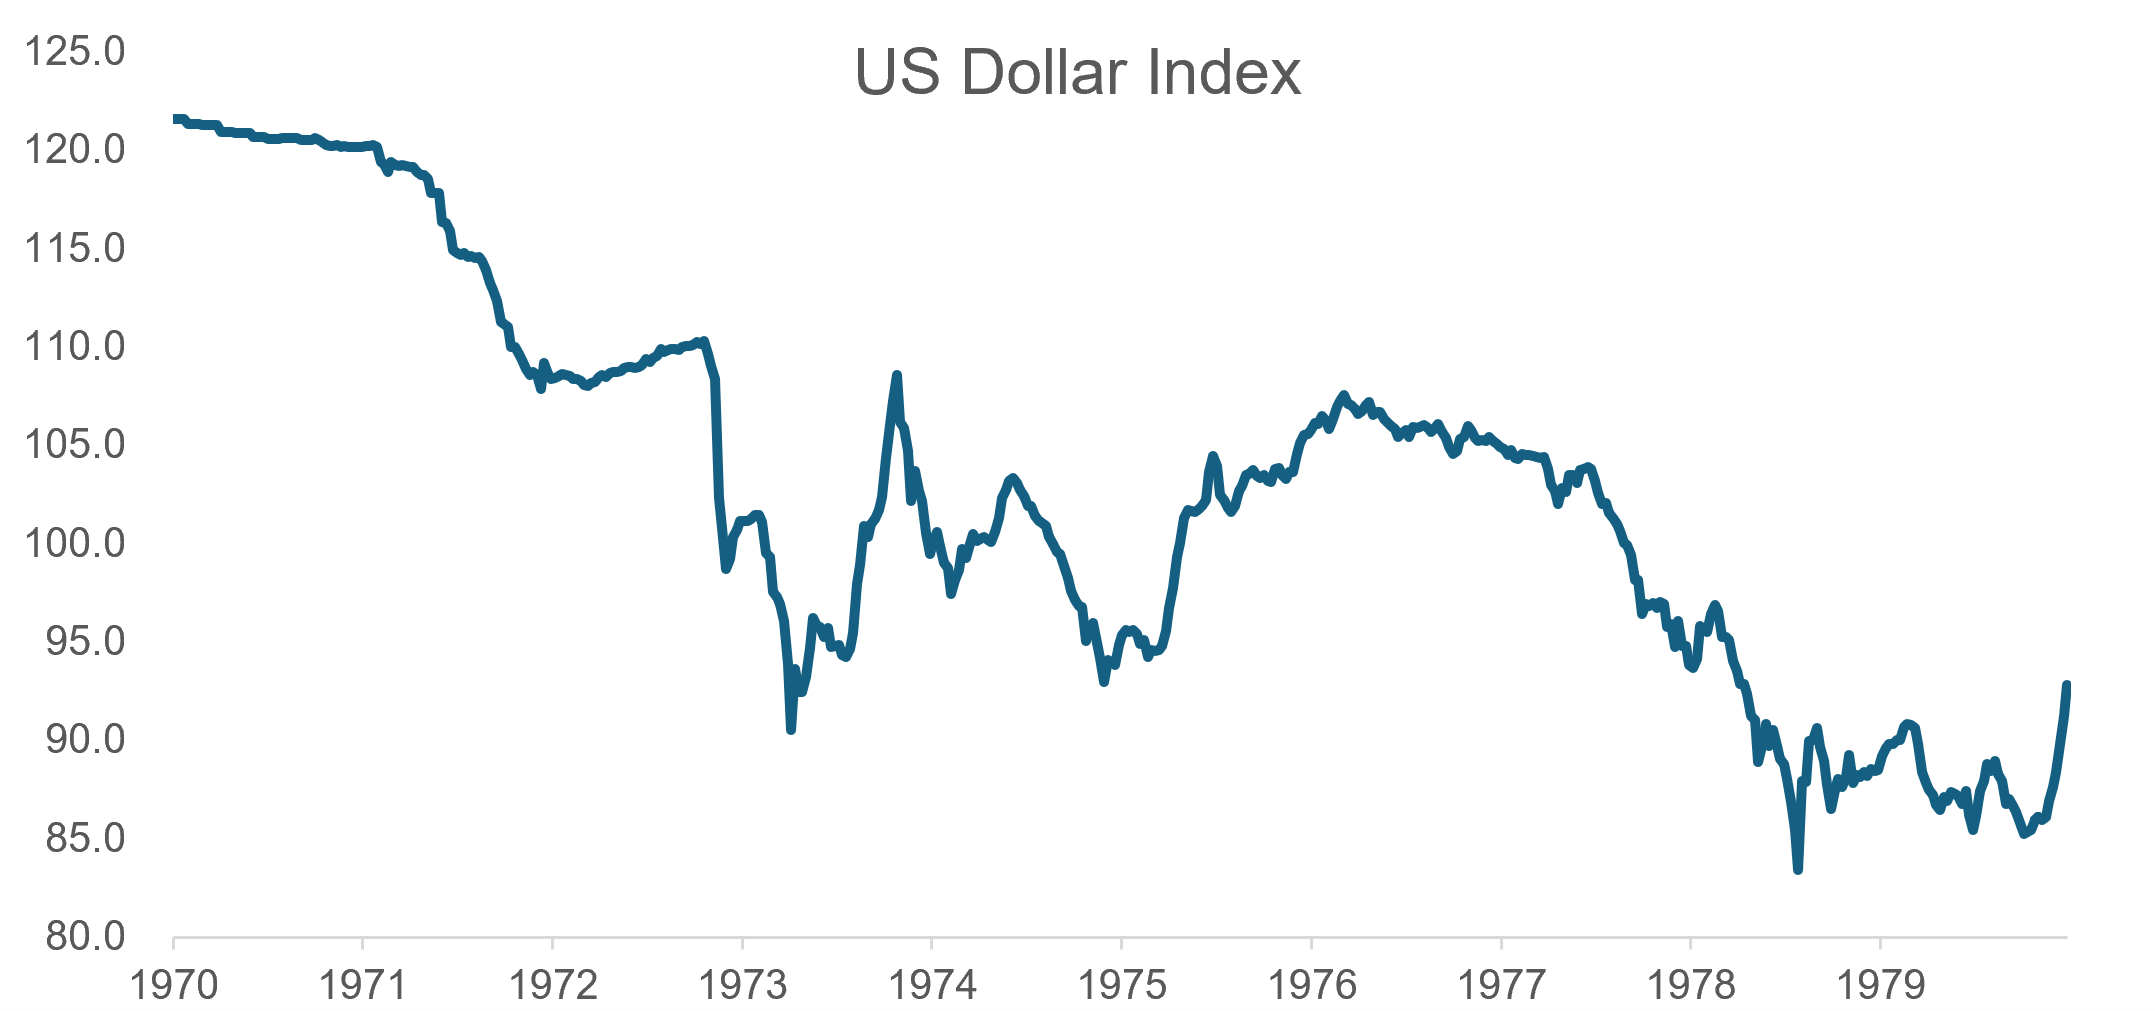
資料來源:彭博
在這種情境下,有哪些可行的替代投資選擇?
美元資產替代方案(一):黃金+備兌認購期權策略
首先,持有黃金被廣泛視為有效的宏觀對沖工具。然而,黃金本身有一項先天不足:既不派息,也不產生利息收入。為彌補這項缺口,Global X推出以黃金為基礎的備兌認購期權策略,在黃金資產之上疊加收益策略,即Global X 黃金備兌認購期權主動型ETF(3533 HK)* (*此為合成ETF)。
該基金自2026年推出後首三個月,平均每月分派收益率均超過1%(分派率並無保證;分派或可能從資本中支付。1)。不過,投資者亦須留意當中的取捨:當金價急升時,策略的資本增值潛力會受到限制,而這正是任何備兌認購期權策略的固有限制。
美元資產替代方案(二):人民幣+股息策略
第二個替代方案,是配置人民幣計價資產。我們預期人民幣未來數年很大機會升值,主要基於以下兩項原因:
第一,我們認為,匯率調整實際上已成為化解中國與全球其他地區貿易失衡的僅餘機制。中國製造業的競爭優勢已強大至難以在不進行貨幣重估的情況下取得平衡。國際貨幣基金組織估計,人民幣被低估10%至15%;高盛的估算更高,認為低估幅度達20%至25%。
迄今,美國一直試圖以關稅和制裁遏制中國,但成效大致未如理想。中國貿易順差於2025年擴大至1.2萬億美元,近月對美出口甚至加快增長。因此,我們認為美國最終將別無選擇,只能重用歷史劇本,透過匯率調整來糾正貿易逆差。
從這個角度看,1970年代的西德與今日的中國頗為相似:兩者都是製造業實力突出的強國,並錄得龐大貿易順差。
第二,在主要經濟體之中,中國對財政紀律的重視可謂獨樹一幟。法國、英國及日本等多個已發展國家正受到日益加劇的主權債務危機困擾;英、法、日10年期國債收益率今年亦跟隨美國國債同步上升。中國當然亦非全無債務問題,尤其是地方政府融資平台(LGFV)相關風險。不過,與美國不同,北京過去數年一直推行代價高昂的去風險行動。
無可否認,配置人民幣資產的主要缺點,是中國處於低收益率環境。中國10年期國債收益率於2026年9月跌至1.7%,與美國國債的收益率差距擴大至約3.3個百分點。
所幸,Global X提供了一套較成熟的解決方案。我們認為,Global X 恒生高股息率增強收益ETF(3555 HK)是實踐這項策略的首選工具。
首先,中國目前為股息投資提供理想的宏觀環境。儘管房地產市場阻力持續,中國製造業的強大競爭力仍為經濟提供具韌性的支柱。
這種經濟韌性有助支撐穩健的股票股息。以Global X 恒生高股息率ETF(3110 HK)為例,其歷史年化股息收益率約為6%(分派率並無保證;分派或可能從資本中支付。2)。然而,單獨持有高股息股票仍會受到股市波動及潛在資本回撤的影響。
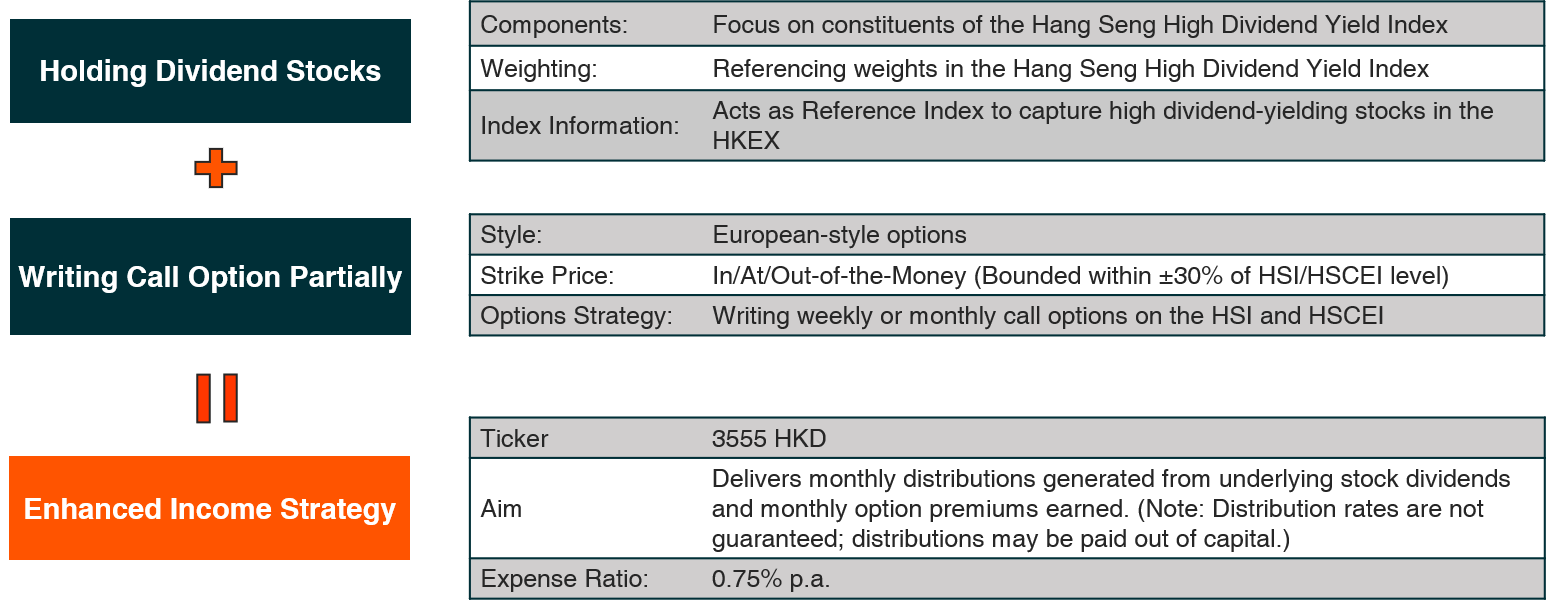
為降低回撤風險,3555 HK採用部分備兌認購期權策略:一方面持有高股息股票,另一方面有系統地就基準指數沽出認購期權,覆蓋30%至50%的持倉敞口。這項策略配置可為下行風險提供有力緩衝。
【圖3】3555 HK投資策略示意圖



 (852)3555 5888

 提交查詢