重要资料
投资者请勿单凭本网页作投资决定,应阅读本产品的发行章程所载的详情及风险因素。投资包含风险,概不能保证一定可付还本金。投资者应注意:
- Global X 恒生高股息率ETF (「本基金」) 于股票证券的投资须承受一般市场风险,其价值可能因投资情绪变动、政治及经济状况及发行人特定因素等多种因素而波动。
- 本基金无法保证会就组成恒生高股息率指数(指数)的证券宣派及派付股息。有关该等证券的股息派付率视乎恒生高股息率指数成分证券的公司或 REIT 的表现以及管理人无法控制的因素(包括但不限于该等公司或 REIT 的股息分派政策)而定。
- 本基金是否派息乃由管理人考虑多项因素及其自身分派政策后酌情决定。无法保证本基金的派息率与恒生高股息率指数相同。
- 管理人可酌情决定从本基金资本或收入总额拨付股息。从资本中拨付股息,意即退还或提取投资者原先投资或当中应占任何资本收益的部分款项。任何分派可能会导致每单位资产净值即时减少。任何涉及从基金资本中派发的股息的分配都可能会导致单位资产净值即时下降。
- 本基金的单位于香港交易及结算所有限公司(「香港交易所」)的成交价乃受单位供求状况等市场因素带动。因此,单位可能以对比其资产净值的较大溢价或折让买卖。
- 作为证券借贷交易的一部分,由于借出证券定价不准确或借出证券价值变动,故存在抵押品价值不足的风险。这可能导致基金蒙受重大损失。借用人可能无法按时或什至根本不能归还借出的证券。基金可能因此蒙受损失,而追回借出的证券亦可能有延误。这可能限制基金根据赎回要求履行交付或付款责任的能力。
- Global X 恒生高股息率增强收益 ETF(「本基金」)的投资目标是透过(i)投资于恒生高股息率指数(「参考指数」)的成份股本证券及/或Global X恒生高股息率ETF(「参考ETF」)的单位;及(ii)出售(即「沽出」)恒生指数及/或恒生中国企业指数(「恒指/国指」)的认购期权以收取认购期权买方支付的款项(即「期权金」),以实现收益及长期资本增值。
- 本基金采用主动式管理的投资策略。由于实施的投资程序可能导致本基金表现低于直接投资于参考指数的成份股本证券,本基金可能无法达成其目标。
- 鉴于本基金主要投资于参考ETF,本基金亦可能面临与参考ETF投资相关的风险。
- 本基金成功利用参考指数认购期权的能力将取决于管理人正确预测未来价格波动的能力。倘于认购期权期间参考指数认购期权到期或参考指数市值下跌,本基金自沽出参考指数认购期权收取的期权金可能不足以抵销自参考指数市值下跌所变现的亏损。
- 使用期货合约涉及市场风险、波动风险、杠杆风险、负转仓收益及「正价差」风险。
- 投资参考指数期货及沽出参考指数认购期权一般需提供保证金。倘本基金因香港期货交易所、联交所及/或本基金的经纪所施加的保证金要求而无法达致其投资目标,本基金可能会面临巨额损失。
- 参考指数的成份证券及相应本基金的投资可能不时集中于特定行业。一定程度上亦属于集中风险的范围。
- 本基金可能因借用人可能无法按时或甚至根本不能归还证券蒙受损失,而追回借出证券亦可能有延误。这可能限制本基金根据赎回要求履行交付或付款责任的能力。因借出证券的定价不准确或借出证券的价值变动而导致的抵押品价值不足,可能导致本基金出现重大亏损。
- 管理人可酌情决定从本基金的资本中拨付分派。从资本中拨付分派,意即退还或提取投资者原先投资或当中应占任何资本收益的部分款项,可能会导致本基金的每股股份资产净值即时减少,并将减少可供未来投资的资本。
- 本基金可能投资的ETF可能由管理人或其关连人士管理,因而可能产生潜在的利益冲突。
- 股份于联交所的成交价受二级市场因素影响,股份可能会以本基金资产净值的重大溢价或折让成交。
- Global X 黄金备兑认购期权主动型ETF(「本基金」)* (*此基金为一只合成交易所买卖基金)的投资目标是主要透过投资于黄金期货及/或追踪黄金价格的交易所买卖基金(统称「黄金表现」),并结合备兑认购期权策略以产生收益。本基金将采用合成投资策略,将其资产净值最多100%投资于融资总回报掉期。
- 此合成投资策略导致本基金承受对手方风险,包括抵押品不足风险、违约风险、日内对手方风险、掉期提早终止风险及掉期费用变动风险。
- 本基金将其资产净值超过50%及最多100%投资于金融衍生工具。与此相关的风险包括对手方╱信贷风险、流动性风险、估值风险、波动性风险及场外交易风险。
- 本基金采用主动式管理的投资策略。由于实施的投资程序可能导致本基金表现低于直接投资于参考指数的成份股本证券,本基金可能无法达成其目标。
- 本基金从黄金表现上升获利的机会将在结构上以所参考黄金认购期权的行使价加上名义期权金为限。于急升市况下,此限制可能导致基金表现逊于黄金表现。相反,本基金仍承受黄金表现下跌的风险敞口,因掉期所嵌入的备兑认购期权策略并不提供全面的下行保障。
- 倘基金因掉期供应有限而无法取得对黄金表现的足够风险敞口,本基金可能暂停增设,此举可能导致本基金以大幅溢价或折让买卖。
- 本基金的投资一般集中于黄金表现,此将导致较大的集中风险。
- 管理人及其中一名掉期对手方均为本集团成员,因此可能出现潜在利益冲突。
- 买卖黄金期货、黄金ETF及上市黄金认购期权的市场与联交所可能具有不同的交易时段。基金的价值可能会在投资者未能买卖基金股份的日子出现变动。
- 股份于联交所的成交价受二级市场因素影响,股份可能会以本基金资产净值的重大溢价或折让成交。
- 本基金可能在若干情况下提前终止(例如,资产净值低于5,000万港元),这可能导致投资损失。
- 管理人可酌情决定从本基金的资本中拨付分派。从资本中拨付分派,意即退还或提取投资者原先投资或当中应占任何资本收益的部分款项,可能会导致本基金的每股股份资产净值即时减少,并将减少可供未来投资的资本。
对冲美元风险:1974年的西德与2026年的中国
若要把美国债券市场释出的讯号归纳为一个重点,那就是:美元或将转弱。
美国10年期国债收益率近期急升至5%。这轮升势不仅反映通胀压力,更是市场直接发出的警号:联邦债务负担已膨胀至难以持续的水平。
【图1】美国10年期国债收益率
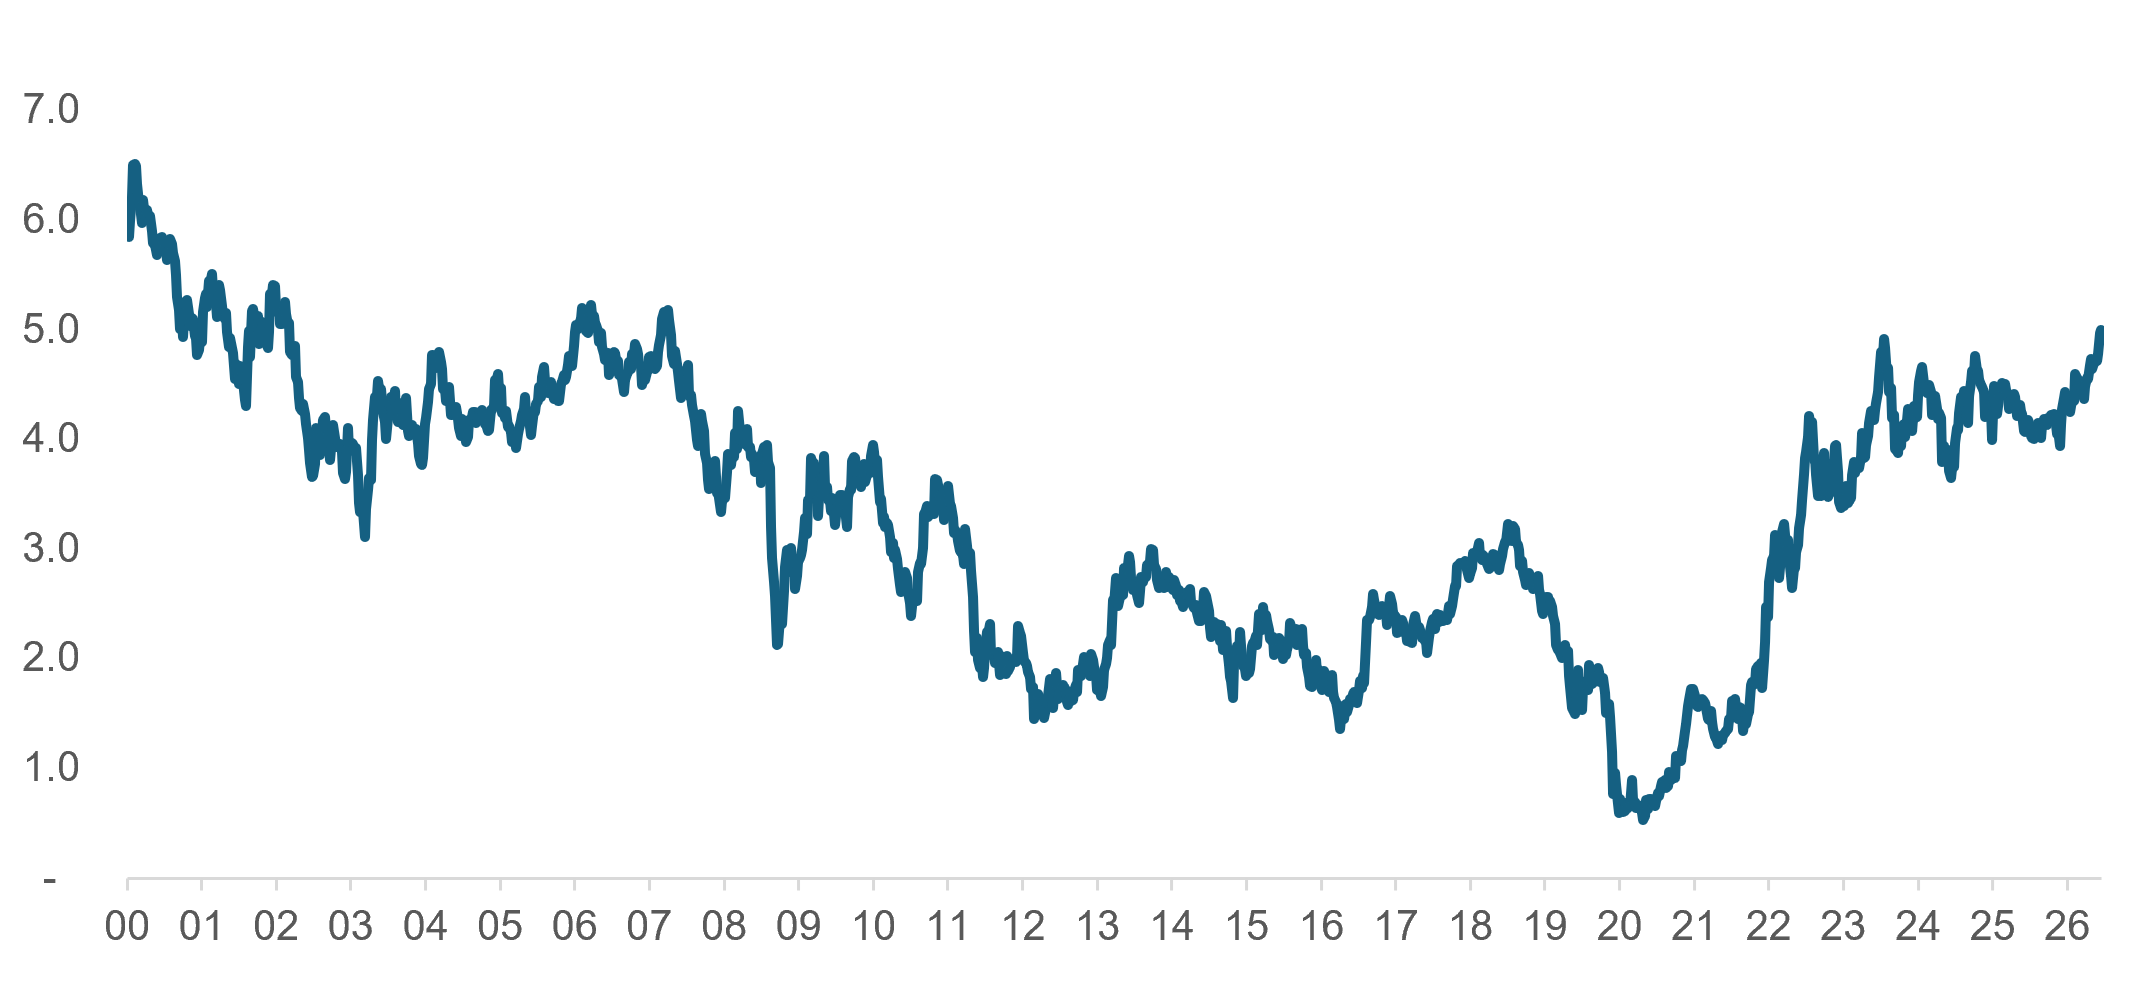
资料来源:彭博,截至2026年9月21日
因此,美国政府很可能容许高通胀持续,以充当「通胀税」;面对沉重债务,这实际上或许是唯一可行的出路。
美国需要重启旧剧本
这正是美国在1970年代采用过的政策剧本;当时利率大部分时间低于通胀率。结果,美元指数由1970年代初约120点,跌至该年代末约80点。美元兑西德马克的贬值幅度更为显著:每美元由1971年的3.6马克跌至1979年的1.7马克,贬幅逾50%。
保罗・沃尔克于1979年出任美国联储局主席后,把利率推高至20%,令美元重拾升势。然而,他当时拥有今日政策制定者所欠缺的条件:较轻的债务负担。
1970年代,美国政府债务平均约占国内生产总值30%,年度财政赤字约占2%。如今,债务占GDP比率已高于120%,年度赤字亦达GDP的6%,大幅限制联储局的加息空间,否则可能触发债务偿付危机。
换言之,未来利率维持低于通胀的可能性正在上升,而这种格局势将削弱美元。
【图2】1970年代的美元指数
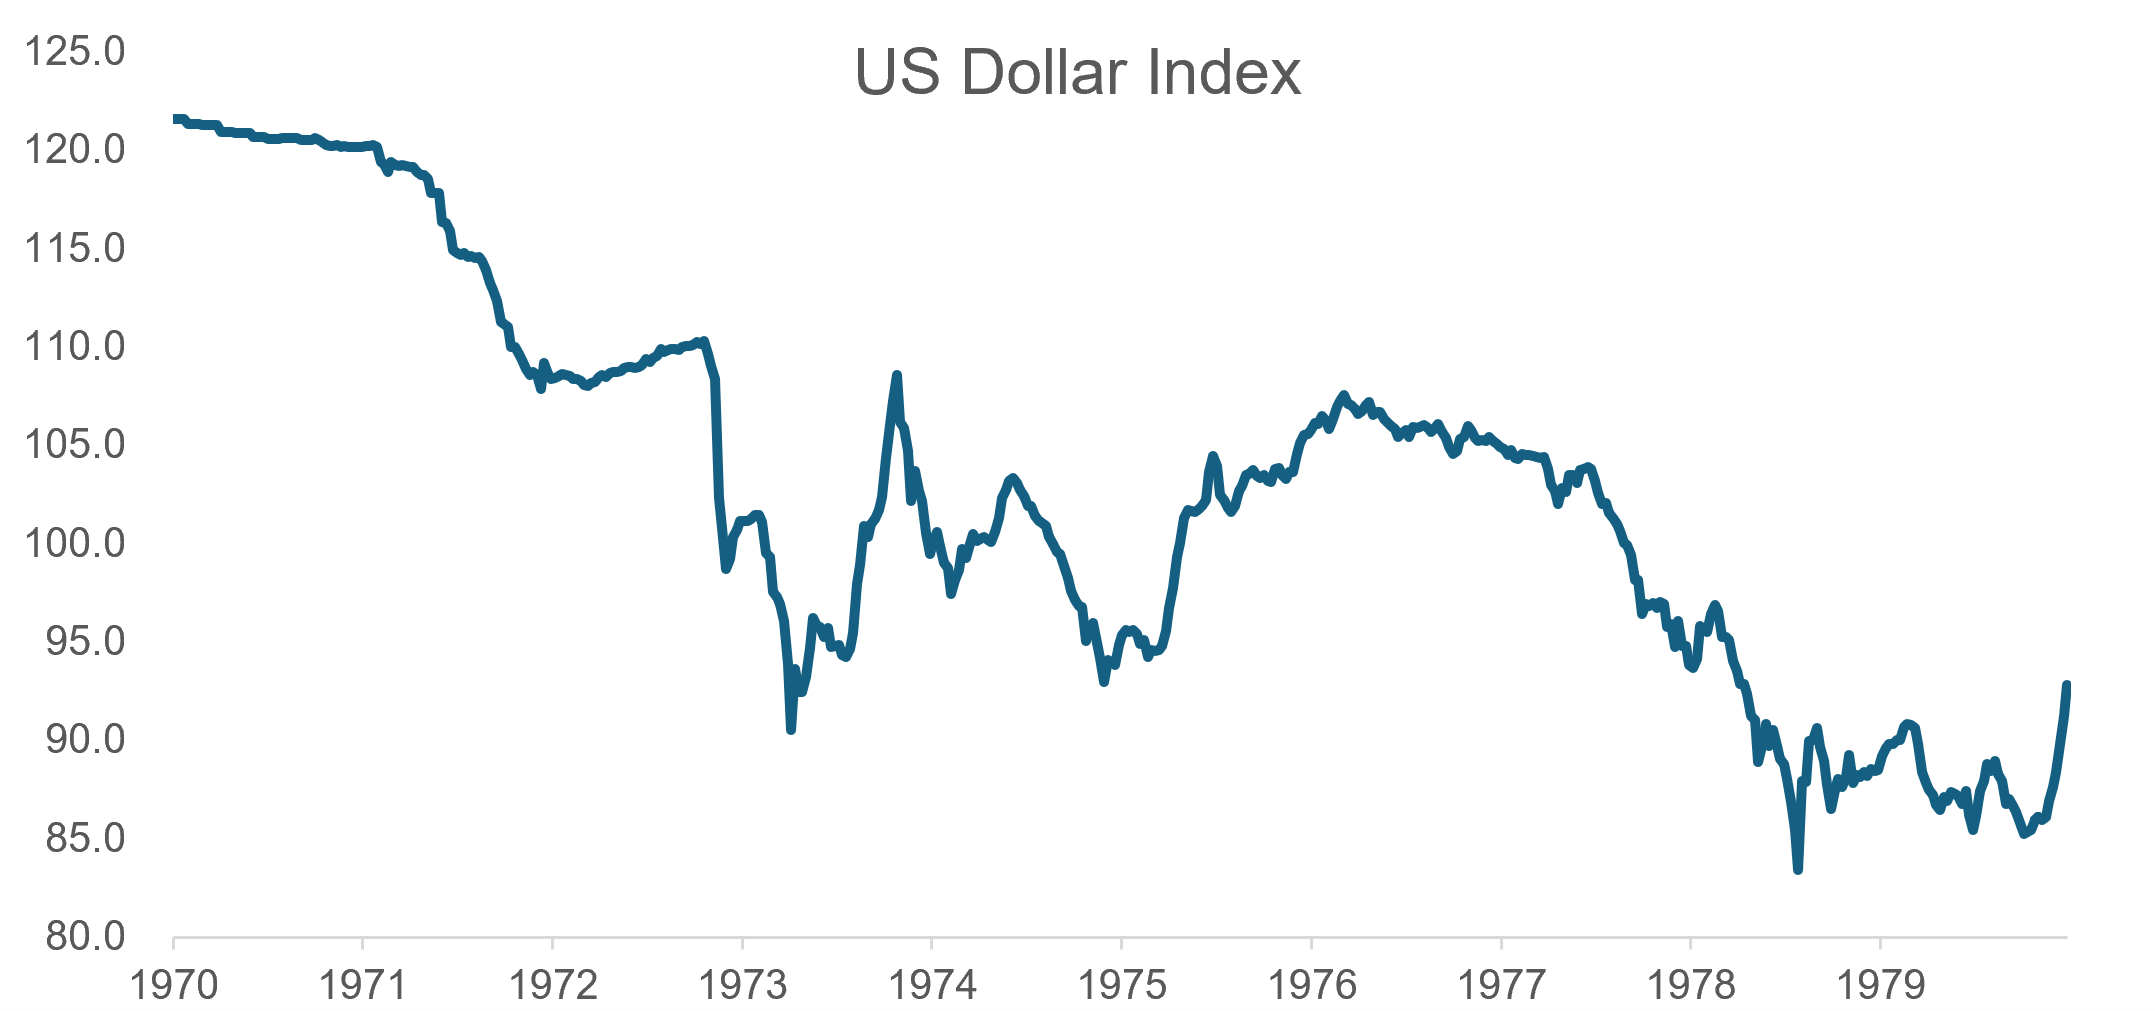
资料来源:彭博
在这种情境下,有哪些可行的替代投资选择?
美元资产替代方案(一):黄金+备兑认购期权策略
首先,持有黄金被广泛视为有效的宏观对冲工具。然而,黄金本身有一项先天不足:既不派息,也不产生利息收入。为弥补这项缺口,Global X推出以黄金为基础的备兑认购期权策略,在黄金资产之上叠加收益策略,即Global X 黄金备兑认购期权主动型ETF(3533 HK)* (*此为合成ETF)。
该基金自2026年推出后首三个月,平均每月分派收益率均超过1%(分派率并无保证;分派或可能从资本中支付。1)。不过,投资者亦须留意当中的取舍:当金价急升时,策略的资本增值潜力会受到限制,而这正是任何备兑认购期权策略的固有限制。
美元资产替代方案(二):人民币+股息策略
第二个替代方案,是配置人民币计价资产。我们预期人民币未来数年很大机会升值,主要基于以下两项原因:
第一,我们认为,汇率调整实际上已成为化解中国与全球其他地区贸易失衡的仅余机制。中国制造业的竞争优势已强大至难以在不进行货币重估的情况下取得平衡。国际货币基金组织估计,人民币被低估10%至15%;高盛的估算更高,认为低估幅度达20%至25%。
迄今,美国一直试图以关税和制裁遏制中国,但成效大致未如理想。中国贸易顺差于2025年扩大至1.2万亿美元,近月对美出口甚至加快增长。因此,我们认为美国最终将别无选择,只能重用历史剧本,透过汇率调整来纠正贸易逆差。
从这个角度看,1970年代的西德与今日的中国颇为相似:两者都是制造业实力突出的强国,并录得庞大贸易顺差。
第二,在主要经济体之中,中国对财政纪律的重视可谓独树一帜。法国、英国及日本等多个已发展国家正受到日益加剧的主权债务危机困扰;英、法、日10年期国债收益率今年亦跟随美国国债同步上升。中国当然亦非全无债务问题,尤其是地方政府融资平台(LGFV)相关风险。不过,与美国不同,北京过去数年一直推行代价高昂的去风险行动。
无可否认,配置人民币资产的主要缺点,是中国处于低收益率环境。中国10年期国债收益率于2026年9月跌至1.7%,与美国国债的收益率差距扩大至约3.3个百分点。
所幸,Global X提供了一套较成熟的解决方案。我们认为,Global X 恒生高股息率增强收益ETF(3555 HK)是实践这项策略的首选工具。
首先,中国目前为股息投资提供理想的宏观环境。尽管房地产市场阻力持续,中国制造业的强大竞争力仍为经济提供具韧性的支柱。
这种经济韧性有助支撑稳健的股票股息。以Global X 恒生高股息率ETF(3110 HK)为例,其历史年化股息收益率约为6%(分派率并无保证;分派或可能从资本中支付。2)。然而,单独持有高股息股票仍会受到股市波动及潜在资本回撤的影响。
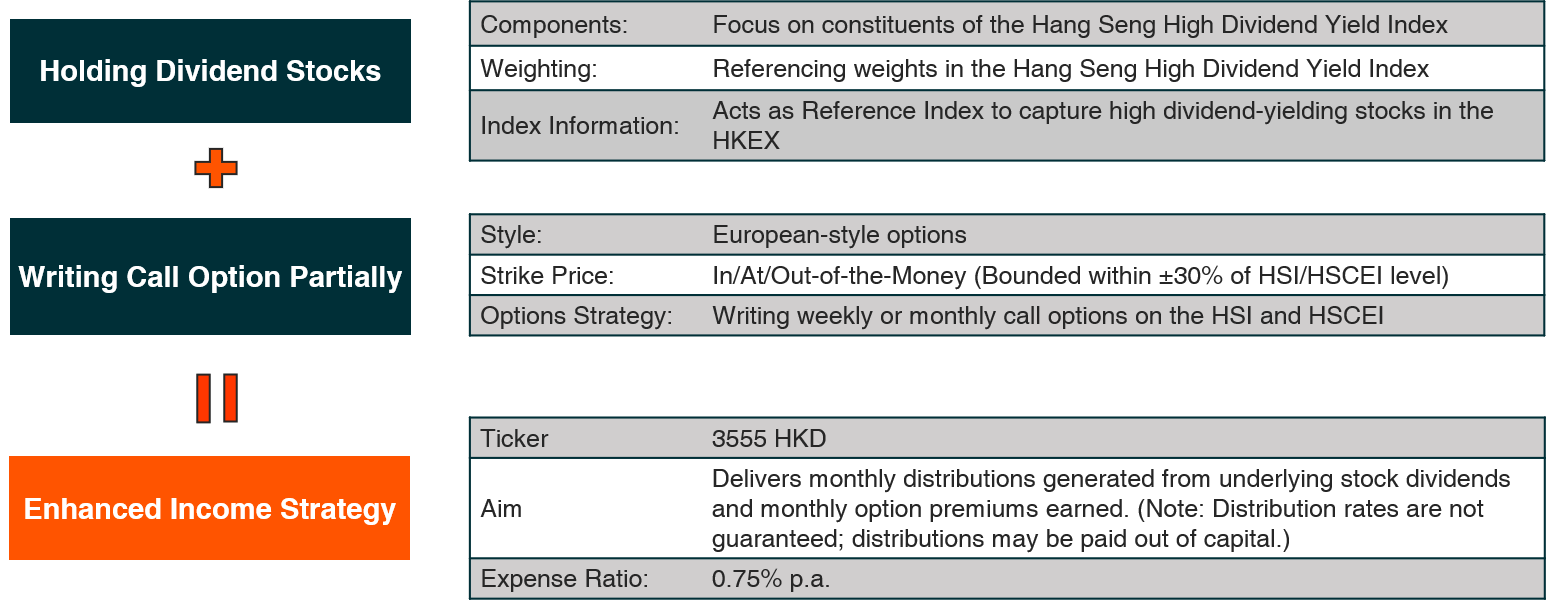
为降低回撤风险,3555 HK采用部分备兑认购期权策略:一方面持有高股息股票,另一方面有系统地就基准指数沽出认购期权,覆盖30%至50%的持仓敞口。这项策略配置可为下行风险提供有力缓冲。
【图3】3555 HK投资策略示意图



 (852)3555 5888

 提交查询