重要資料
投資者請勿單憑本網頁作投資決定,應閱讀本產品的基金說明書所載的詳情及風險因素。投資涉及風險,過往業績並不代表未來表現。概不能保證本金會獲得償還。投資者應注意:
- Global X 黃金備兌認購期權主動型ETF(「本基金」)* (*此基金為一隻合成交易所買賣基金)的投資目標是主要透過投資於黃金期貨及/或追蹤黃金價格的交易所買賣基金(統稱「黃金表現」),並結合備兌認購期權策略以產生收益。本基金將採用合成投資策略,將其資產淨值最多100%投資於融資總回報掉期。
- 此合成投資策略導致本基金承受對手方風險,包括抵押品不足風險、違約風險、日內對手方風險、掉期提早終止風險及掉期費用變動風險。
- 本基金將其資產淨值超過50%及最多100%投資於金融衍生工具。與此相關的風險包括對手方╱信貸風險、流動性風險、估值風險、波動性風險及場外交易風險。
- 本基金採用主動式管理的投資策略。由於實施的投資程序可能導致本基金表現低於直接投資於參考指數的成份股本證券,本基金可能無法達成其目標。
- 本基金從黃金表現上升獲利的機會將在結構上以所參考黃金認購期權的行使價加上名義期權金為限。於急升市況下,此限制可能導致基金表現遜於黃金表現。相反,本基金仍承受黃金表現下跌的風險敞口,因掉期所嵌入的備兌認購期權策略並不提供全面的下行保障。
- 倘基金因掉期供應有限而無法取得對黃金表現的足夠風險敞口,本基金可能暫停增設,此舉可能導致本基金以大幅溢價或折讓買賣。
- 本基金的投資一般集中於黃金表現,此將導致較大的集中風險。
- 管理人及其中一名掉期對手方均為本集團成員,因此可能出現潛在利益衝突。
- 買賣黃金期貨、黃金ETF及上市黃金認購期權的市場與聯交所可能具有不同的交易時段。基金的價值可能會在投資者未能買賣基金股份的日子出現變動。
- 股份於聯交所的成交價受二級市場因素影響,股份可能會以本基金資產淨值的重大溢價或折讓成交。
- 本基金可能在若干情況下提前終止(例如,資產淨值低於5,000萬港元),這可能導致投資損失。
- 管理人可酌情決定從本基金的資本中撥付分派。從資本中撥付分派,意即退還或提取投資者原先投資或當中應佔任何資本收益的部分款項,可能會導致本基金的每股股份資產淨值即時減少,並將減少可供未來投資的資本。
同樣是買黃金ETF,你想「賺金價」還是「收息」?一文看清兩種策略
「市場一直說央行增持黃金,為何金價反而反覆向下?」
「金價橫行數月,持有黃金又沒有利息收入,資金猶如閒置。」
這些關於黃金的疑問和感受,相信是不少投資者的心聲。金價2026年1月創下每盎司約5,589美元的歷史高位,其後輾轉回落,至9月底較高位累跌逾兩成。10月中旬金價一度反彈,但隨即於兩星期內再挫約3%,現時於4,000美元水平附近徘徊。1
過去兩年,支持金價上升的理由看似簡單:央行持續增持黃金、避險需求升溫,加上市場憧憬減息。時至今日,金價的走勢邏輯已變得複雜得多。美國10年期國債孳息於10月初一度升至2002年以來高位2,持有「零息」黃金的機會成本或隨之上升。與此同時,地緣政治風險及美國財赤等長線因素仍然存在。長線支持未變,短線阻力卻有所增加,金價或因而更易反覆上落,未必能單邊向上。
在這樣的市況下,投資者需要思考的,或許已不只是「金價會升還是會跌」,而是「持有黃金,究竟想得到甚麼」。
黃金ETF:簡便參與金價走勢的途徑
對大部分香港投資者而言,投資黃金早已毋須購買金條。透過證券戶口買賣追蹤金價的黃金ETF,入市門檻一般較低,亦可免卻保管及保險的煩惱。
這類ETF的回報主要來自金價變動(未計費用及追蹤誤差)。金價上升,投資者大致可分享相應升幅;金價下跌,投資者亦會承受相應損失。由於黃金本身不會產生利息或股息,在金價橫行的日子,投資者一般不會獲得派息收入。
黃金 Covered Call 策略:以部分上升空間換取期權金
近年市場上出現另一種做法,就是在投資黃金的同時,加入「備兌認購期權」(Covered Call)策略。
其原理可簡單理解如下。一般而言,採用此策略的基金在投資與金價掛鈎的資產之餘,會沽出認購期權,即把「日後以某一較高價格買入黃金的權利」售予其他投資者,並收取期權金。這筆期權金便是基金派息的來源之一。
代價是,若金價急升並超越約定價格(行使價),投資者一般不再受惠於超出部分的升幅。換言之,投資者是以部分潛在升幅,換取潛在期權金收入。
此外,期權金的多寡與市場波幅相關。市況越波動,期權價值一般越高,可收取的期權金亦可能較多。
不同市況下,兩者表現有何分別?
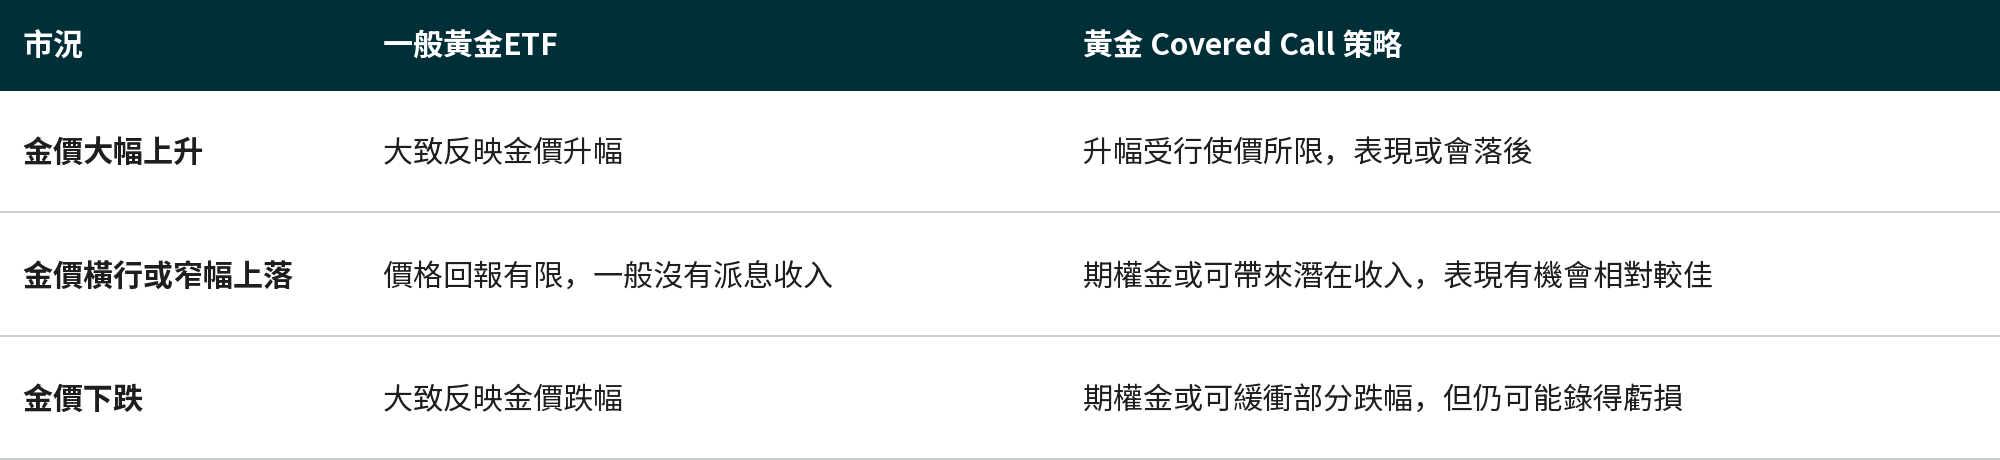
注:上表僅為一般情況下的原理說明,並不代表任何產品的實際表現,亦不構成投資建議。
收息之前,先了解三件事
第一,正派息不代表正回報。 基金派發的每一元,均從基金資產中支付,派息後基金的資產淨值會相應減少。若金價同時下跌,即使獲得派息,整體投資仍可能錄得虧損。評估回報時,應以「總回報」(即價格變動連同派息)衡量,而非只看派息率。
第二,派息或來自本金。 部分產品可從資本中撥付派息,等同退還投資者部分原有投資本金,可能導致每股資產淨值即時減少。
第三,派息金額並不固定。 期權金多寡受市場波幅影響,派息率或隨市況變化,亦無任何保證。
兩種策略各有所長,關鍵在於配合自身目標
若看好黃金的長線前景,希望在金價上升時盡量受惠,一般黃金ETF或較貼近其需要。若預期金價短期內反覆上落,又希望持有黃金期間有一定現金流,則可進一步了解 Covered Call 策略。
兩者亦非只能二選其一。有些投資者會以一般黃金ETF保留參與升幅的機會,再配置 Covered Call 策略以爭取潛在收入。
無論選擇哪種策略,黃金都只是投資組合的一部分。投資者不妨先釐清自己追求的是「升幅」還是「現金流」,再按個人的風險承受能力及理財目標,決定持倉比重。
目前,香港市場已有採用黃金備兌認購期權策略的ETF,例如 Global X 黃金備兌認購期權主動型ETF*(3533)(*此基金為一隻合成交易所買賣基金)。該ETF主要透過總回報掉期,參與金價表現及備兌認購期權策略的回報,因此涉及交易對手風險。投資者應參閱網站了解相關資料及風險因素:
https://www.globalxetfs.com.hk/zh-hant/funds/gold-covered-call-active-etf/


 (852)3555 5888

 提交查詢