重要資料
投資者請勿單憑本網頁作投資決定,應閱讀本產品的基金說明書所載的詳情及風險因素。投資涉及風險,過往業績並不代表未來表現。概不能保證本金會獲得償還。投資者應注意:
- Global X 銅礦產業 ETF (「本基金」)的投資目標是提供在扣除費用及開支前與Solactive Copper Miners Index (「指數」)表現緊密相關的投資回報。
- 相關指數為新指數而且營運歷史較短,投資者難以評估其過往表現。故此本基金可能會較其他追蹤較成熟、具有較長營運歷史的指數的交易所買賣基金面臨更高風險。
- 指數成分股可能集中於從事銅礦開採業及/或銅衍生結構件製造業的公司。與較具有更廣泛投資組合的基金相比,本基金的價值可能更為波動。
- 本基金或會投資於中小型市值公司的股票。在一般情況下,中小型市值公司的股票流動性較低,亦因不利的經濟發展情況而出現較大股價波動。
- 本基金投資於新興市場可能涉及更高的風險和特別不同於投資較成熟市場的特殊考量,例如流動性風險、貨幣風險、政治不確定性、法律及稅務風險、以及出現大幅波動的可能性。
- 本基金的基礎貨幣為美元,惟本基金的交易貨幣為港元及美元。本基金的資產淨值及其表現可能會因該等貨幣與基礎貨幣之間的匯率波動以及匯率管制措施的變動而受到不利影響。
- 股份於聯交所的成交價受二級市場因素影響,股份可能會以本基金資產淨值的重大溢價或折讓成交。
- 管理人可酌情決定從本基金的資本中撥付分派。從資本中撥付分派,意即退還或提取投資者原先投資或當中應佔任何資本收益的部分款項,可能會導致本基金的每股股份資產淨值即時減少,並將減少可供未來投資的資本。
- 本基金可能因借用人可能無法按時或甚至根本不能歸還證券蒙受損失,而追回借出證券亦可能有延誤。這可能限制本基金根據贖回要求履行交付或付款責任的能力。因借出證券的定價不準確或借出證券的價值變動而導致的抵押品價值不足,可能導致本基金出現重大虧損。
為何投資銅礦產業 ETF?
電動車、人工智能、太陽能及電網升級——幾乎每一個用來描繪下一波重大趨勢的關鍵詞背後,都離不開銅。銅的未來需求自然相當強勁。根據標普全球最新報告,全球銅需求預計至2040年將每年增長約2.7%。
坦白說,單看這個增長率,或許並不特別亮眼。
然而,銅真正具備投資吸引力之處,在於它有別於其他大宗商品,供應極為緊張,而需求則高度穩定。這兩項因素對投資大宗商品資產類別至關重要。以下將從這兩個關鍵角度,分析投資銅的理據。
Global X 銅礦產業 ETF(3014 HK)
https://www.globalxetfs.com.hk/zh-hant/funds/copper-miners-etf/
【圖1】銅價歷史走勢
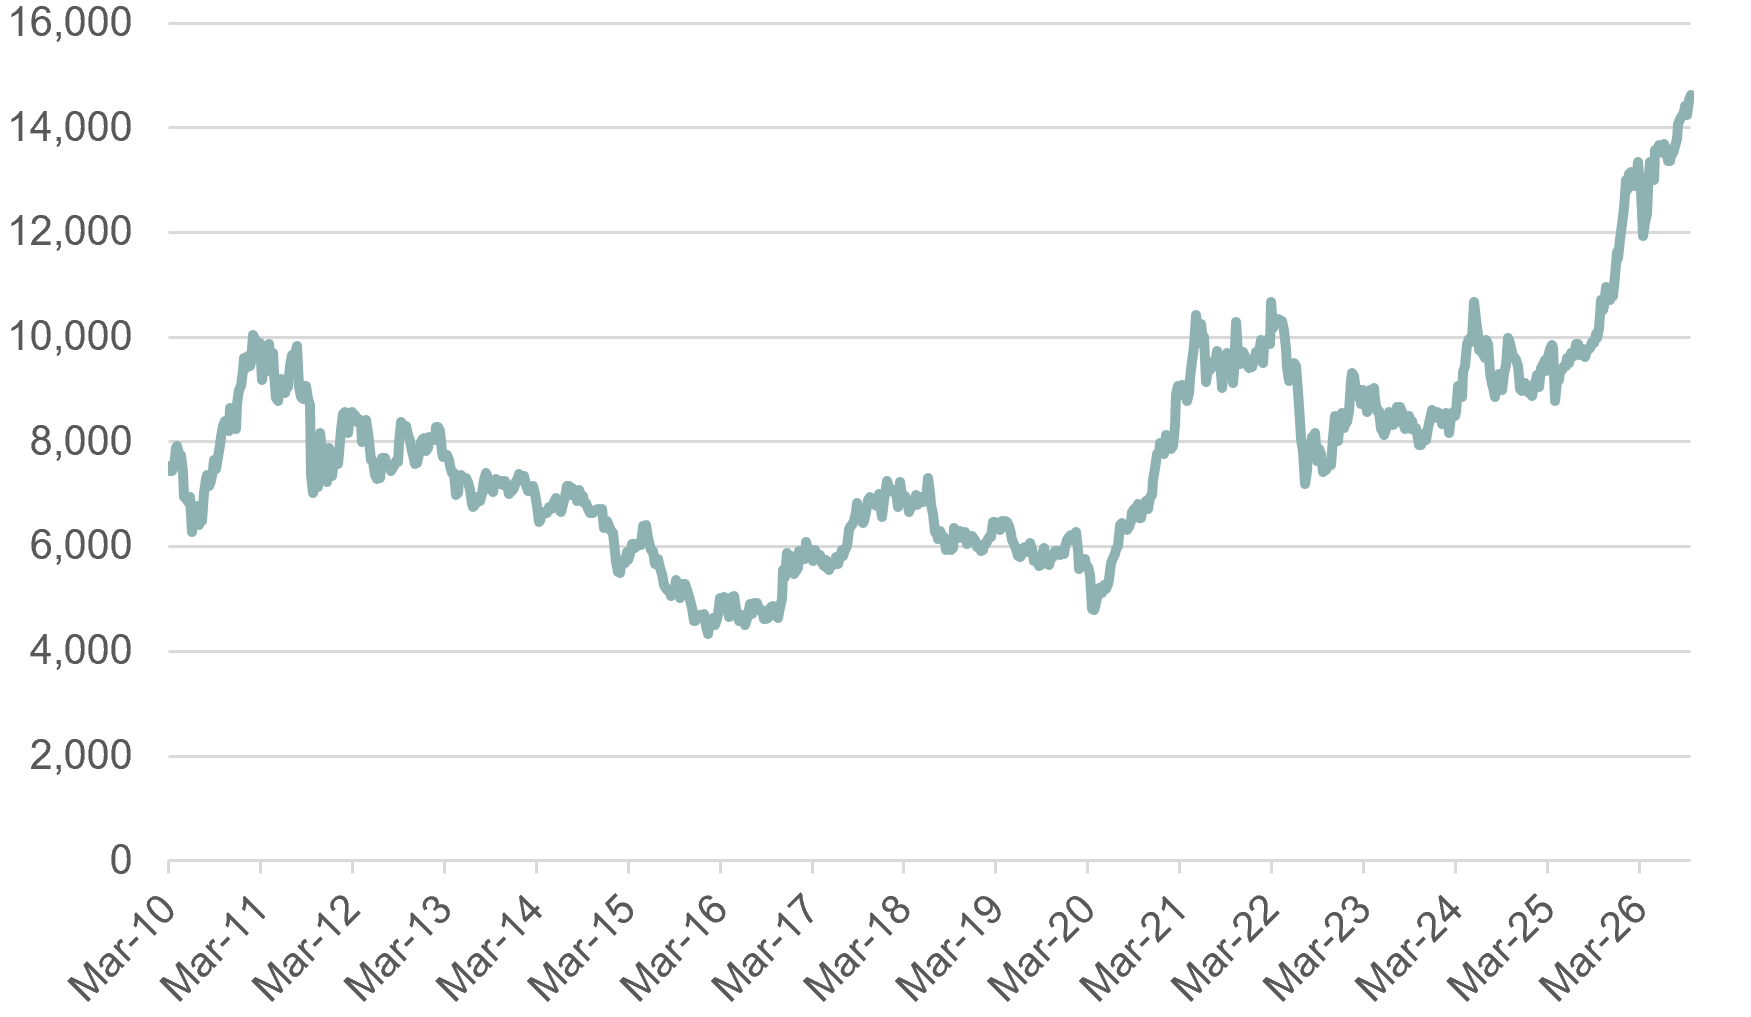
資料來源:倫敦金屬交易所(LME),2026年8月
首先,與其他大宗商品相比,銅供應極為緊張。
即使需求前景理想,若供應超過需求,相關投資的價值亦會被削弱。
鋰正是典型例子。短短數年前,鋰仍被視為電動車最重要的原材料,市場普遍認為供應短缺勢所難免。需求確實強勁,2020至2025年間每年增長逾25%。然而,真正的問題在於供應。礦業公司開發鋰礦的速度遠超預期,過去五年全球鋰產量每年躍升近29%。
為何鋰供應增長如此迅速?各國情況不盡相同,但主要原因並不複雜。直到約30年前鋰電池首次商業化後,鋰才開始受到礦商重視。在18世紀工業革命及19世紀電氣化浪潮期間,市場幾乎沒有關注鋰。由於開採歷史較短,全球仍不乏優質鋰礦。因此,一個全新的鋰礦項目通常只需約五年便可完成建設並投入生產。
【圖2】銅與鋰的供應面比較
| 類別 | 銅 | 鋰 |
|---|---|---|
| 地質資源集中度 |
|
|
| 項目投產所需時間 |
|
|
| 新建礦山項目的開發難度 |
|
|
資料來源:未來資產環球投資(香港)
銅的情況則截然不同。自19世紀末以來,銅一直是建設現代工業的重要材料。過去一百多年,容易開採的高品位銅礦大多已被發現及消耗。
現時主要銅礦正逐步老化。礦山年期愈長,銅礦石品位往往愈低,企業亦需向更深處開採。若要開發一座全新的大型銅礦,由首次勘探至正式投產,平均需時約15年。
基於上述原因,主要預測機構標普全球預計,全球銅供應至2040年每年僅增長約2.3%。供應增長緩慢,意味市場到2040年或出現1,000萬公噸缺口,供應較需求低24%。由於供應增速低於前述2.7%的需求增速,銅價很可能因此獲得上行動力。
【圖3】長期銅供需平衡預測
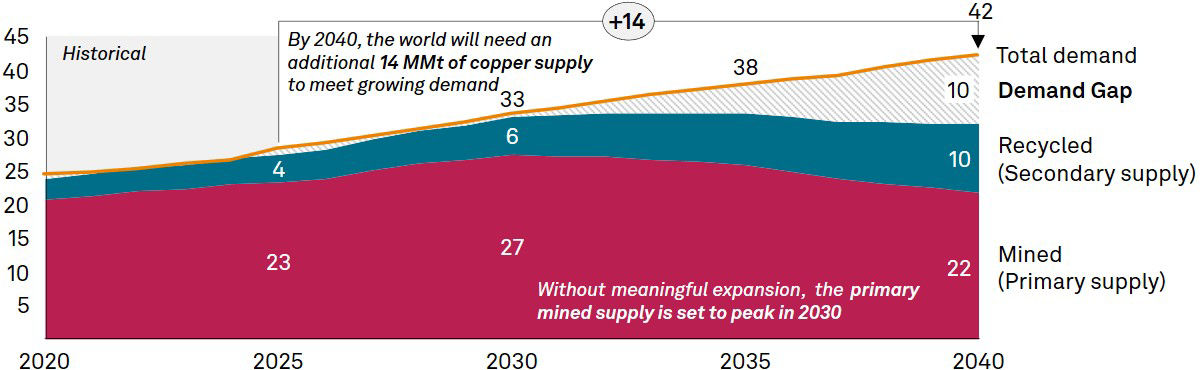
資料來源:標普全球預測,2026年
其次,與其他大宗商品相比,銅需求增長更具韌性及穩定性。
從需求面看,多數其他大宗商品往往面對需求停滯或難以預測的波動。首先,不少商品的增長預期非常低。例如,隨着電動車滲透率加快,國際能源署預計原油需求未來十年每年增長不足1%。
全球鐵礦石需求亦預計陷入停滯,未來十年每年僅增長0.2%。中國房地產的大規模投資熱潮已告一段落,而市場尚未找到新的買家,以取代過去佔全球鐵礦石總需求約25%的中國房地產市場。
相比之下,銅憑藉獨特的需求結構,可望實現自然增長。首先,電動車持續普及提供穩定支持;每輛電動車的用銅量約為傳統燃油車的四倍。其次,潔淨能源在全球電力結構中的佔比上升,正從結構上推動銅需求。單是電網投資便佔全球銅需求約30%,而中國房地產市場僅佔全球銅市場約5%。事實上,銅的另一項吸引之處,是需求廣泛分布於不同產業。
【圖4】不同車種的銅需求分項
| 類別 | 燃油車 | 電動車 |
|---|---|---|
| 電池 | 約1公斤 (12伏特啟動電池) |
25–30公斤 |
| 電動摩打/逆變器 | 0公斤 | 20–25公斤 |
| 高壓線束 | 0公斤 | 15–20公斤 |
| 低壓線束 | 18–22公斤 | 18–22公斤 |
| 車載充電器/直流轉換器 | 約1公斤 | 2–4公斤 |
| 總計> | 20–25公斤> | 80–85公斤> |
資料來源:國際能源署、國際銅業協會、標普全球商品洞察
有人或會問:鈷和鎳等其他原材料,不也同樣受惠於電氣化趨勢嗎?
十年前,鈷和鎳曾是市場追捧的焦點。時至今日,市場氣氛已徹底轉變。電池製造商正轉向成本較低的磷酸鐵鋰(LFP)電池,逐步減少使用價格高昂的鈷和鎳。此一轉變令一度主導市場的高鎳電池需求放緩。
倘若銅價急升,銅會否被其他商品取代?企業及用家或會尋求鋁等替代品。然而,鋁的導電率低於銅,無法在高電壓、高密度的應用場景中取代銅。銀等金屬雖然導電性能更佳,但成本過高,難以在大規模應用上與銅競爭。
總括而言,憑藉供應緊張及需求穩定這兩項特質,銅在眾多大宗商品之中脫穎而出,成為最值得投資者關注的品種之一。
那麼,投資者應如何部署?
投資者可考慮Global X 銅礦產業 ETF(3014 HK)。基金投資於全球領先的銅礦企業,讓投資者參與銅價長期結構性上升的潛力。當銅價上升,礦業公司的銷售價格通常會迅速上調;但人工、設備及能源等成本短期內未必同步增加,從而形成營運槓桿,或可顯著放大企業盈利。惟槓桿亦可能反向運作,若銅價下跌,盈利亦可能顯著倒退。
【圖5】Global X 銅礦產業 ETF 十大持倉
| 名稱 | 股份代號 | 比重(%) |
|---|---|---|
| FIRST QUANTUM MINERALS | FM CN | 7.91 |
| SOUTHERN COPPER CORP | SCCO US | 7.82 |
| FREEPORT-MCMORAN | FCX US | 7.78 |
| HUDBAY MINERALS | HBM CN | 7.65 |
| TECK RESOURCES | TECK/B CN | 7.47 |
| GRUPO MEXICO SAB DE CV | GMEXICOB MM | 7.35 |
| KGHM POLSKA MIEDZ | KGH PW | 6.91 |
| ANTOFAGASTA | ANTO LN | 6.75 |
| LUNDIN MINING | LUN CN | 6.68 |
| MUELLER INDUSTRIES | MLI US | 6.52 |
資料來源:未來資產環球投資(香港),2026年9月28日


 (852)3555 5888

 提交查詢