重要资料
投资者请勿单凭本网页作投资决定,应阅读本产品的基金说明书所载的详情及风险因素。投资涉及风险,过往业绩并不代表未来表现。概不能保证本金会获得偿还。投资者应注意:
- Global X 铜矿产业 ETF (「本基金」)的投资目标是提供在扣除费用及开支前与Solactive Copper Miners Index (「指数」)表现紧密相关的投资回报。
- 相关指数为新指数而且营运历史较短,投资者难以评估其过往表现。故此本基金可能会较其他追踪较成熟、具有较长营运历史的指数的交易所买卖基金面临更高风险。
- 指数成分股可能集中于从事铜矿开采业及/或铜衍生结构件制造业的公司。与较具有更广泛投资组合的基金相比,本基金的价值可能更为波动。
- 本基金或会投资于中小型市值公司的股票。在一般情况下,中小型市值公司的股票流动性较低,亦因不利的经济发展情况而出现较大股价波动。
- 本基金投资于新兴市场可能涉及更高的风险和特别不同于投资较成熟市场的特殊考量,例如流动性风险、货币风险、政治不确定性、法律及税务风险、以及出现大幅波动的可能性。
- 本基金的基础货币为美元,惟本基金的交易货币为港元及美元。本基金的资产净值及其表现可能会因该等货币与基础货币之间的汇率波动以及汇率管制措施的变动而受到不利影响。
- 股份于联交所的成交价受二级市场因素影响,股份可能会以本基金资产净值的重大溢价或折让成交。
- 管理人可酌情决定从本基金的资本中拨付分派。从资本中拨付分派,意即退还或提取投资者原先投资或当中应占任何资本收益的部分款项,可能会导致本基金的每股股份资产净值即时减少,并将减少可供未来投资的资本。
- 本基金可能因借用人可能无法按时或甚至根本不能归还证券蒙受损失,而追回借出证券亦可能有延误。这可能限制本基金根据赎回要求履行交付或付款责任的能力。因借出证券的定价不准确或借出证券的价值变动而导致的抵押品价值不足,可能导致本基金出现重大亏损。
为何投资铜矿产业 ETF?
电动车、人工智能、太阳能及电网升级——几乎每一个用来描绘下一波重大趋势的关键词背后,都离不开铜。铜的未来需求自然相当强劲。根据标普全球最新报告,全球铜需求预计至2040年将每年增长约2.7%。
坦白说,单看这个增长率,或许并不特别亮眼。
然而,铜真正具备投资吸引力之处,在于它有别于其他大宗商品,供应极为紧张,而需求则高度稳定。这两项因素对投资大宗商品资产类别至关重要。以下将从这两个关键角度,分析投资铜的理据。
Global X 铜矿产业 ETF(3014 HK)
https://www.globalxetfs.com.hk/cn/funds/copper-miners-etf/
【图1】铜价历史走势
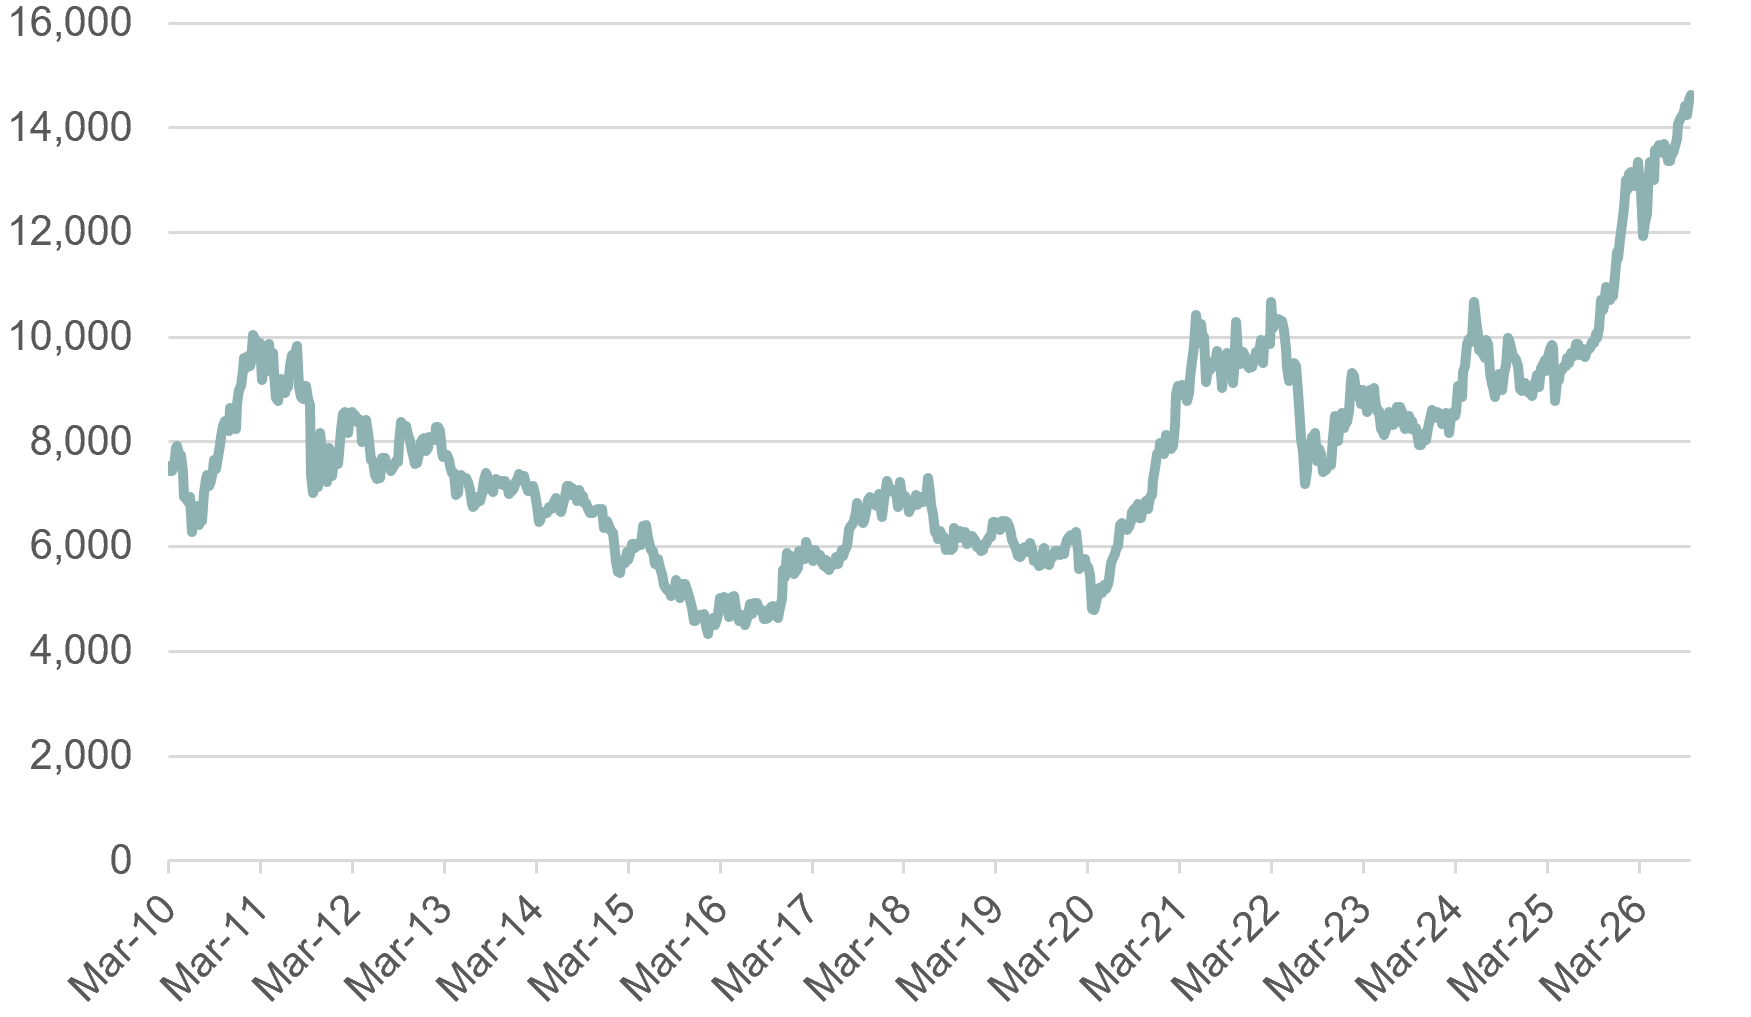
资料来源:伦敦金属交易所(LME),2026年8月
首先,与其他大宗商品相比,铜供应极为紧张。
即使需求前景理想,若供应超过需求,相关投资的价值亦会被削弱。
锂正是典型例子。短短数年前,锂仍被视为电动车最重要的原材料,市场普遍认为供应短缺势所难免。需求确实强劲,2020至2025年间每年增长逾25%。然而,真正的问题在于供应。矿业公司开发锂矿的速度远超预期,过去五年全球锂产量每年跃升近29%。
为何锂供应增长如此迅速?各国情况不尽相同,但主要原因并不复杂。直到约30年前锂电池首次商业化后,锂才开始受到矿商重视。在18世纪工业革命及19世纪电气化浪潮期间,市场几乎没有关注锂。由于开采历史较短,全球仍不乏优质锂矿。因此,一个全新的锂矿项目通常只需约五年便可完成建设并投入生产。
【图2】铜与锂的供应面比较
| 类别 | 铜 | 锂 |
|---|---|---|
| 地质资源集中度 |
|
|
| 项目投产所需时间 |
|
|
| 新建矿山项目的开发难度 |
|
|
资料来源:未来资产环球投资(香港)
铜的情况则截然不同。自19世纪末以来,铜一直是建设现代工业的重要材料。过去一百多年,容易开采的高品位铜矿大多已被发现及消耗。
目前主要铜矿正逐步老化。矿山年期越长,铜矿石品位往往越低,企业亦需向更深处开采。若要开发一座全新的大型铜矿,由首次勘探至正式投产,平均需时约15年。
基于上述原因,主要预测机构标普全球预计,全球铜供应至2040年每年仅增长约2.3%。供应增长缓慢,意味着市场到2040年或出现1,000万公吨缺口,供应较需求低24%。由于供应增速低于前述2.7%的需求增速,铜价很可能因此获得上行动力。
【图3】长期铜供需平衡预测
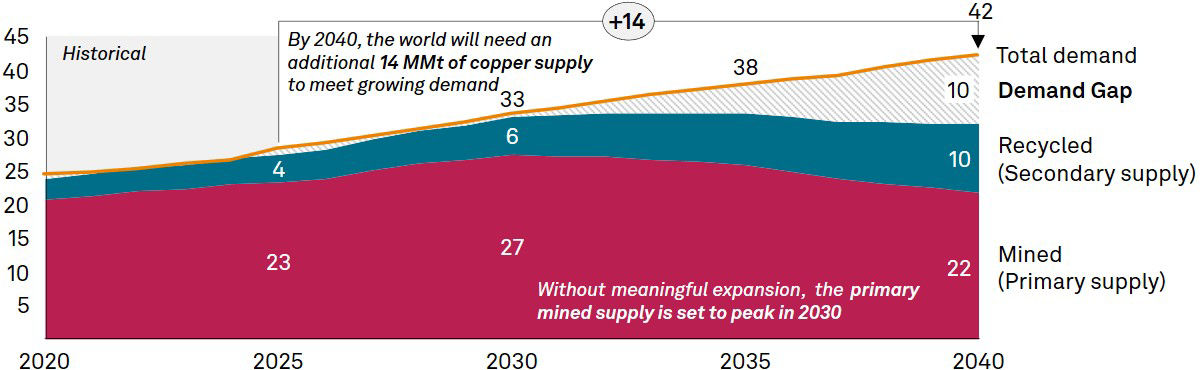
资料来源:标普全球预测,2026年
其次,与其他大宗商品相比,铜需求增长更具韧性和稳定性。
从需求面看,多数其他大宗商品往往面对需求停滞或难以预测的波动。首先,不少商品的增长预期非常低。例如,随着电动车渗透率加快,国际能源署预计原油需求未来十年每年增长不足1%。
全球铁矿石需求亦预计陷入停滞,未来十年每年仅增长0.2%。中国房地产的大规模投资热潮已告一段落,而市场尚未找到新的买家,以取代过去占全球铁矿石总需求约25%的中国房地产市场。
相比之下,铜凭借独特的需求结构,可望实现自然增长。首先,电动车持续普及提供稳定支持;每辆电动车的用铜量约为传统燃油车的四倍。其次,清洁能源在全球电力结构中的占比上升,正从结构上推动铜需求。单是电网投资便占全球铜需求约30%,而中国房地产市场仅占全球铜市场约5%。事实上,铜的另一项吸引之处,是需求广泛分布于不同产业。
【图4】不同车种的铜需求分项
| 类别 | 燃油车 | 电动车 |
|---|---|---|
| 电池 | 约1公斤 (12伏特启动电池) |
25–30公斤 |
| 电动车马达/逆变器 | 0公斤 | 20–25公斤 |
| 高压线束 | 0公斤 | 15–20公斤 |
| 低压线束 | 18–22公斤 | 18–22公斤 |
| 车载充电器/直流转换器 | 约1公斤 | 2–4公斤 |
| 总计> | 20–25公斤> | 80–85公斤> |
资料来源:国际能源署、国际铜业协会、标普全球商品洞察
有人或会问:钴和镍等其他原材料,不也同样受惠于电气化趋势吗?
十年前,钴和镍曾是市场追捧的焦点。时至今日,市场气氛已彻底转变。电池制造商正转向成本较低的磷酸铁锂(LFP)电池,逐步减少使用价格高昂的钴和镍。此一转变令一度主导市场的高镍电池需求放缓。
倘若铜价急升,铜会不会被其他商品取代?企业和用家或会寻求铝等替代品。然而,铝的导电率低于铜,无法在高电压、高密度的应用场景中取代铜。银等金属虽然导电性能更佳,但成本过高,难以在大规模应用上与铜竞争。
总括而言,凭借供应紧张及需求稳定这两项特质,铜在众多大宗商品之中脱颖而出,成为最值得投资者关注的品种之一。
那么,投资者应如何部署?
投资者可考虑Global X 铜矿产业 ETF(3014 HK)。基金投资于全球领先的铜矿企业,让投资者参与铜价长期结构性上升的潜力。当铜价上升,矿业公司的销售价格通常会迅速上调;但人工、设备及能源等成本短期内未必同步增加,从而形成营运杠杆,或可显著放大企业盈利。惟杠杆亦可能反向运作,若铜价下跌,盈利亦可能显著倒退。
【图5】Global X 铜矿产业 ETF 十大持仓
| 名称 | 股份代号 | 比重(%) |
|---|---|---|
| FIRST QUANTUM MINERALS | FM CN | 7.91 |
| SOUTHERN COPPER CORP | SCCO US | 7.82 |
| FREEPORT-MCMORAN | FCX US | 7.78 |
| HUDBAY MINERALS | HBM CN | 7.65 |
| TECK RESOURCES | TECK/B CN | 7.47 |
| GRUPO MEXICO SAB DE CV | GMEXICOB MM | 7.35 |
| KGHM POLSKA MIEDZ | KGH PW | 6.91 |
| ANTOFAGASTA | ANTO LN | 6.75 |
| LUNDIN MINING | LUN CN | 6.68 |
| MUELLER INDUSTRIES | MLI US | 6.52 |
资料来源:未来资产环球投资(香港),2026年9月28日


 (852)3555 5888

 提交查询